✅ L’essentiel à retenir : En micro-entreprise, tes cotisations sociales se calculent en appliquant un taux fixe au chiffre d’affaires encaissé, sans déduire tes frais professionnels. En 2026, le taux varie de 12,3 % à 25,6 % selon l’activité. À ce montant s’ajoute la contribution à la formation professionnelle (CFP), prélevée séparément. Si tu encaisses 2 000 € en prestation de services BIC, compte 424 € de cotisations sociales, hors CFP et impôt sur le revenu. Même avec 0 € encaissé, la déclaration Urssaf reste obligatoire.
Sommaire
Tes premières recettes arrivent et tu veux savoir quelle part mettre de côté ? Le calcul des cotisations en micro-entreprise est plus simple qu’au régime réel : l’Urssaf applique un pourcentage à ton chiffre d’affaires encaissé. Mais le taux dépend de ta catégorie d’activité, et le montant obtenu ne représente pas forcément l’ensemble des sommes à réserver.
Dans ce guide, on distingue les cotisations sociales, la contribution à la formation professionnelle, l’impôt sur le revenu et les autres dépenses comme la CFE. Pour comprendre ces paiements dans leur ensemble, tu peux aussi lire notre guide sur les charges à prévoir en micro-entreprise.
Repères vérifiés le 6 novembre 2026. Les taux présentés sont les taux micro-sociaux applicables en 2026, hors ACRE, CFP et éventuel versement libératoire. La catégorie exacte d’une activité dépend de sa nature et de son classement administratif ; en cas de doute, vérifie-la dans ton espace Urssaf.
Comment se calculent les cotisations sociales ?
La formule est la suivante :
Chiffre d’affaires encaissé pendant la période × taux de cotisations applicable = cotisations sociales dues
Tu déclares les recettes reçues au cours du mois ou du trimestre, selon la périodicité choisie. Une facture envoyée mais pas encore réglée n’est pas encore une recette encaissée à déclarer. À l’inverse, le paiement d’une ancienne facture compte dans la période où tu le reçois.
Le régime micro-social ne te permet pas de déduire tes dépenses réelles du chiffre d’affaires déclaré. Tes achats de matériel, commissions, abonnements, frais de déplacement ou frais bancaires ne réduisent donc pas la base de calcul des cotisations. C’est une différence importante avec un calcul fondé sur le bénéfice. Le détail de l’assiette et des règles micro-sociales est présenté par Service Public.
Si tu n’as encaissé aucune recette sur la période, tu déclares zéro et aucune cotisation proportionnelle n’est due. Une option pour des cotisations minimales existe, mais elle relève d’un régime différent : renseigne-toi auprès de l’Urssaf avant de la choisir.
Quels taux appliquer en 2026 ?
Le taux à retenir dépend de la nature de l’activité : vente, prestation de services BIC, activité libérale BNC ou profession relevant de la Cipav. Les appellations commerciales comme « consultant », « coach » ou « créateur » ne suffisent pas toujours à déterminer la bonne catégorie.
| Activité | Taux social 2026 |
|---|---|
| Vente de marchandises | 12,3 % |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % |
| Location meublée d’habitation | 21,2 % |
| Activité libérale non réglementée (BNC, hors Cipav) | 25,6 % |
| Profession libérale relevant de la Cipav | 23,2 % |
| Location d’un meublé de tourisme classé | 6 % |
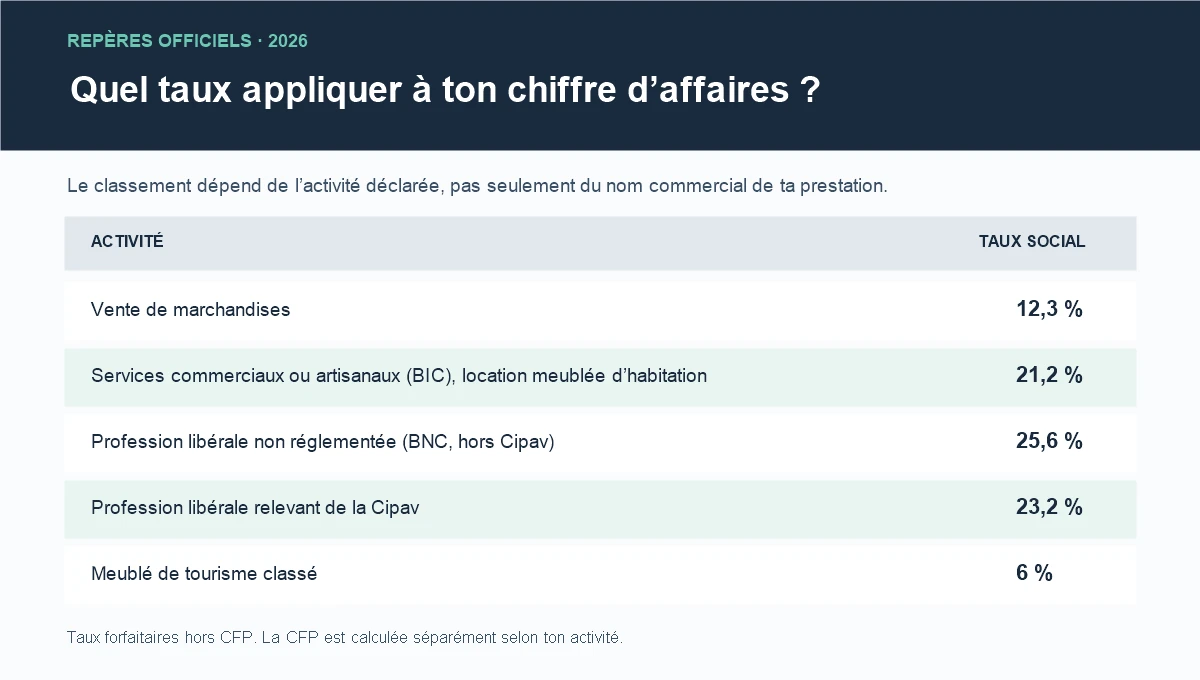
Ces taux correspondent au forfait micro-social. La CFP n’est pas comprise dans les montants calculés ci-dessous.
Les taux 2026 des activités libérales ont évolué : le taux des BNC hors Cipav est désormais de 25,6 %, tandis que celui des professions relevant de la Cipav est de 23,2 %. Il ne faut donc pas reprendre les taux 2025 ni appliquer à toutes les professions libérales le même pourcentage. Service Public publie le tableau des taux 2026 et l’Urssaf détaille l’évolution liée à la retraite complémentaire.
Le forfait social couvre notamment l’assurance maladie-maternité, les indemnités journalières, la retraite de base et complémentaire, l’invalidité-décès, les allocations familiales ainsi que la CSG-CRDS. Le paiement contribue à ouvrir des droits, selon les conditions propres à chaque prestation. Il ne donne pas, à lui seul, droit à l’assurance chômage.
Exemple : calculer les cotisations sur 2 000 €
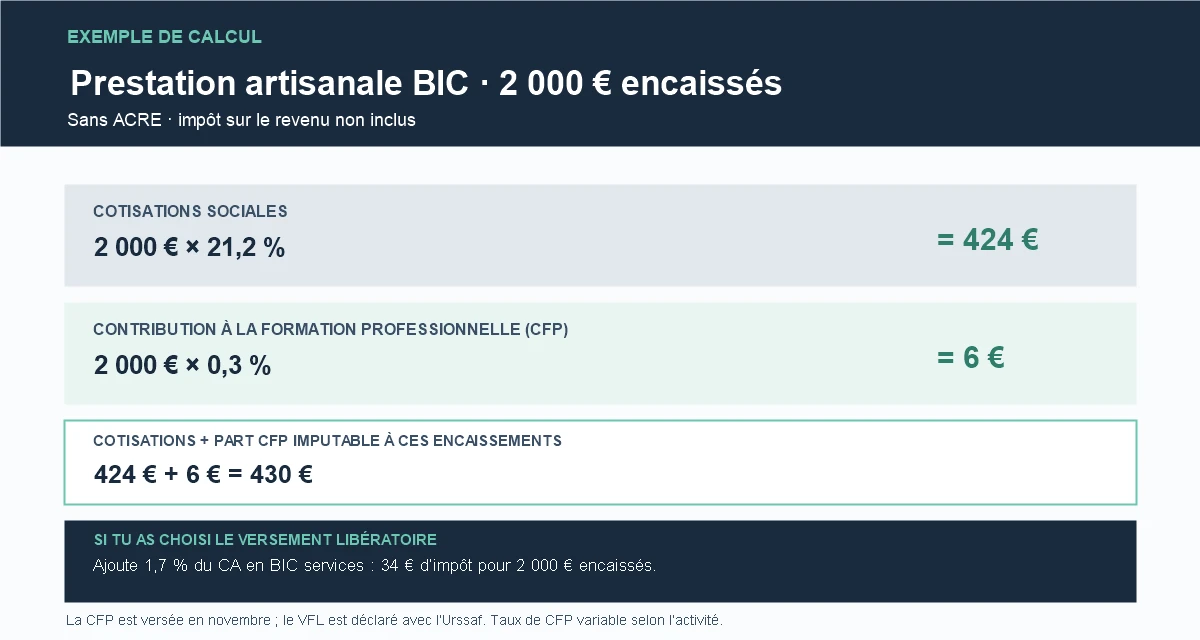
Prenons une activité artisanale de prestation de services classée en BIC. Tu as encaissé 2 000 € durant le mois et tu ne bénéficies pas de l’ACRE :
- Cotisations sociales : 2 000 € × 21,2 % = 424 €.
- CFP artisanale : 2 000 € × 0,3 % = 6 € imputables à ces recettes.
- Si tu as aussi choisi le versement libératoire : 2 000 € × 1,7 % = 34 € d’impôt sur le revenu.
La CFP est calculée sur le chiffre d’affaires de l’année et prélevée en novembre ; les 6 € ci-dessus illustrent sa part correspondant à 2 000 € de recettes, ce n’est pas une échéance mensuelle. Le versement libératoire est une option fiscale : si tu ne l’as pas choisie, l’impôt suit le régime micro-fiscal classique et n’est pas inclus dans les 424 €.
Pour des recettes régulières de 2 000 € par mois, les cotisations sociales représenteraient 5 088 € sur douze mois (hors ACRE). La CFP annuelle artisanale serait de 72 € si le chiffre d’affaires annuel atteint 24 000 €. Tes frais professionnels, la CFE et l’impôt classique restent à examiner séparément.
Quand et comment déclarer puis payer ?
Tu déclares ton chiffre d’affaires tous les mois ou tous les trimestres sur ton espace Urssaf. Tu choisis la périodicité au démarrage de l’activité. La déclaration et le paiement sont liés : le montant à régler est calculé en fonction des recettes déclarées. La première échéance arrive après un délai de démarrage spécifique ; vérifie la date affichée dans ton espace plutôt que de supposer qu’elle tombe exactement un mois après l’immatriculation.
Même si le chiffre d’affaires est nul, tu dois envoyer la déclaration. En 2026, une déclaration manquante peut entraîner une pénalité de 60,10 €, à laquelle peuvent s’ajouter des majorations ou un calcul forfaitaire des cotisations si la situation n’est pas régularisée. La vidéo que tu nous as transmise mentionne 58,90 € : ce montant n’est pas celui affiché dans la fiche officielle consultée. Consulte la fiche Service Public sur les obligations comptables et les sanctions en cas d’oubli.
Tu peux retrouver la démarche dans ton espace officiel de déclaration en ligne. Notre guide explique aussi comment déclarer un chiffre d’affaires nul.
ACRE, CFP et versement libératoire : les sommes à distinguer
L’ACRE réduit temporairement les cotisations
L’ACRE est une réduction temporaire de cotisations accordée sous conditions d’éligibilité. Elle n’est pas automatique : il faut vérifier sa situation et déposer la demande dans le délai applicable. Les modalités changent en 2026 selon la date de création : pour les micro-entreprises créées avant le 1er juillet, l’exonération est de 50 % du taux normal ; à partir du 1er juillet 2026, elle est de 25 %, ce qui revient à payer 75 % du taux normal. Pour les créations à partir du 1er juillet, la réduction de 25 % s’applique jusqu’à la fin du troisième trimestre civil suivant le début d’activité. La demande doit être déposée dans les 60 jours suivant l’ouverture. Pour les créations antérieures, les règles applicables avant le 1er juillet prévoient la réduction de 50 %. La fiche officielle ACRE précise les conditions, le calendrier et les démarches. Pour le détail, lis aussi notre guide sur l’ACRE en 2026.
La transcription indique que l’ACRE divise par deux les cotisations la première année et que la demande doit être faite au moment de la création. Ces indications ne sont pas valables pour toutes les créations de 2026 : le niveau de réduction et le délai de demande dépendent de la date. Pour une création à partir du 1er juillet, la réduction est de 25 % et la demande doit être faite dans les 60 jours. Service Public récapitule le changement intervenu au 1er juillet 2026.
La CFP se règle à part
La contribution à la formation professionnelle finance notamment les droits à la formation. Pour un micro-entrepreneur, son taux dépend de la catégorie : 0,1 % du chiffre d’affaires annuel pour le commerce, 0,3 % pour l’artisanat et 0,2 % pour les professions libérales. Elle s’ajoute au forfait social et est prélevée en novembre. Voir les taux et les modalités de paiement de la CFP.
Le versement libératoire ajoute l’impôt à la déclaration Urssaf
Si tu remplis les conditions et optes pour le versement forfaitaire libératoire, l’Urssaf prélève aussi l’impôt sur le revenu lors de la déclaration périodique. Le taux est de 1 % pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les activités BNC. Ce taux s’ajoute aux cotisations sociales : il ne les remplace pas. Sans cette option, l’impôt est déterminé selon le régime micro-fiscal et la situation de ton foyer. Service Public détaille le versement libératoire, ses conditions et ses taux.
Ne choisis pas cette option uniquement parce qu’elle regroupe les paiements. Il faut comparer son coût avec l’impôt estimé au régime classique, en tenant compte du revenu fiscal de référence et des autres revenus du foyer. Notre article versement libératoire ou prélèvement classique détaille cette comparaison.
Que se passe-t-il si tu cumules plusieurs activités ?
Si ton entreprise exerce plusieurs activités relevant de catégories différentes, tu ventiles le chiffre d’affaires entre elles et appliques le taux correspondant à chaque part. Par exemple, ne calcule pas les ventes de produits au même taux que les prestations artisanales. Lorsque des activités se cumulent, les règles de protection sociale et de retraite peuvent dépendre de l’activité principale ; il faut donc tenir les recettes distinctement et vérifier leur classification. Service Public précise les règles de cumul des activités indépendantes.
La TVA constitue encore un sujet distinct. Être en micro-entreprise ne garantit pas que tu restes en franchise de TVA : ses seuils ne sont pas les mêmes que ceux du régime micro-fiscal. Le montant de TVA collectée n’est pas un revenu disponible. Pour les cotisations sociales, appuie-toi sur le chiffre d’affaires correspondant à l’activité et les sommes hors taxes selon les règles applicables à ta situation.
Enfin, ne confonds pas les cotisations avec la CFE. La cotisation foncière des entreprises est un impôt local distinct, soumis à ses propres règles, échéances et exonérations. Tu peux lire notre guide sur l’Urssaf, la CFE et l’impôt sur le revenu en micro-entreprise.
Questions fréquentes
Dois-je payer des cotisations si je n’ai rien encaissé ?
Dans le régime micro-social habituel, aucune cotisation proportionnelle n’est due avec 0 € de chiffre d’affaires. La déclaration périodique reste toutefois obligatoire. Une option pour des cotisations minimales peut modifier cette situation.
Puis-je déduire mes achats professionnels avant d’appliquer le taux ?
Non. Les cotisations micro-sociales sont calculées sur le chiffre d’affaires encaissé, sans déduction des frais réels. Le taux forfaitaire ne baisse pas parce que tu as acheté du matériel ou payé un abonnement.
Les cotisations sociales incluent-elles la CFP et l’impôt ?
Non. La CFP se calcule séparément et est prélevée en novembre. L’impôt sur le revenu s’ajoute à part, sauf si tu as opté pour le versement libératoire : dans ce cas, un pourcentage additionnel est déclaré et payé en même temps que les cotisations.
Quel taux appliquer à une activité libérale en 2026 ?
Le taux est de 25,6 % pour une activité libérale non réglementée qui ne relève pas de la Cipav et de 23,2 % pour une profession relevant de la Cipav. Fais confirmer la catégorie si tu ne sais pas de quel régime dépend ton activité.
Notre verdict
Pour estimer tes cotisations, commence par identifier la catégorie de ton activité et rassemble les encaissements de la période. Applique ensuite le taux micro-social, puis prévois séparément la CFP, l’impôt, la CFE et tes frais d’activité. Cette méthode évite de confondre chiffre d’affaires, bénéfice et somme réellement disponible pour toi.
Les taux et règles 2026 ont été vérifiés sur les sources officielles ci-dessous. Pour une activité mixte, une situation particulière ou une affiliation incertaine, demande confirmation à l’Urssaf avant de modifier tes déclarations.
Sources utiles
- Service Public — cotisations sociales du micro-entrepreneur
- Service Public — régime micro-social et taux 2026
- Service Public — cumul de plusieurs activités et taux sociaux
- Urssaf — évolution des taux de cotisations des auto-entrepreneurs
- Service Public — ACRE : conditions et démarches
- Service Public — changement de l’ACRE en 2026
- Service Public — contribution à la formation professionnelle
- Service Public — versement libératoire et régime fiscal
- Service Public — obligations comptables et déclaration manquante
