✅ L’essentiel à retenir : Le compte pro Indy mérite d’être étudié si tu travailles surtout par virement et veux rapprocher tes paiements de ta facturation. La formule de base est à 0 € par mois, avec IBAN français et cartes. Les sous-comptes nécessitent un abonnement payant. Son intérêt dépend surtout de ton activité : chèques, espèces, devises et besoin de financement peuvent peser davantage que l’économie d’abonnement. Voici mon avis pour choisir en fonction de tes usages.
Outil que je recommande
Ton compte pro avec Indy
Un compte avec IBAN français, cartes Mastercard et virements SEPA, sans abonnement pour les services de base.
ℹ️ Lien partenaire : je peux recevoir une commission, sans surcoût pour toi.
Sommaire
- Ce que comprend le compte gratuit
- Les frais et les plafonds à vérifier
- L’intérêt de l’intégration avec Indy
- Sous-comptes : faut-il payer pour mieux s’organiser ?
- Swan, sécurité et découvert
- Les profils pour lesquels je le choisirais
- Préparer l’ouverture et le changement de compte
- Questions fréquentes
- Mon verdict
Un compte professionnel gratuit, c’est tentant. Quand on démarre, chaque abonnement évité compte. Mais si ton compte ne permet pas d’encaisser tes clients ou de régler tes fournisseurs comme tu en as besoin, les économies peuvent vite perdre leur intérêt.
Dans la vidéo associée à cet article, j’ai examiné le compte pro Indy avec cette question : est-ce que je le recommanderais à un indépendant ? Je reprends ici cette analyse, avec les conditions vérifiées et les points pratiques à regarder avant d’ouvrir.
Cet article se concentre sur le compte de paiement. Pour la partie logiciel et déclarations, tu peux lire mon avis sur Indy pour la comptabilité et la facturation. Et si ta première question concerne l’obligation d’avoir un compte séparé, notre guide du compte bancaire en micro-entreprise traite ce sujet à part.
Analyse préparée à partir du script de la vidéo La Compta Futée et de la documentation officielle d’Indy consultée le 20 octobre 2026. Il s’agit d’un avis sur l’offre et ses usages, sans prétendre à un test personnel de longue durée. Les services disponibles et leur prix sont à confirmer pour ton entreprise lors de la souscription.
Que comprend le compte pro Indy gratuit ?
L’offre de base permet d’avoir un compte professionnel utilisable depuis un ordinateur ou un mobile. Le site officiel du compte pro Indy présente les services suivants :
| Service | Ce qui est proposé |
|---|---|
| Coordonnées du compte | IBAN français pour recevoir tes règlements |
| Cartes de paiement | Mastercard physique et carte virtuelle |
| Paiement mobile | Apple Pay et Google Pay |
| Virements | SEPA classiques et instantanés, programmés ou récurrents |
| Prélèvements | Paiement des organismes et fournisseurs concernés |
| Gestion | Accès au compte dans l'environnement Indy |
Pour un indépendant qui facture des prestations, cette base peut couvrir l’essentiel : recevoir les virements des clients, payer ses abonnements et régler ses achats professionnels. Tu n’as pas à prendre un abonnement comptable payant uniquement pour disposer des services de base du compte.
Il faut toutefois distinguer disposer d’une carte pour payer et proposer à tes clients de payer par carte. Indy propose aussi des liens de paiement et du Tap to Pay, mais les commissions d’encaissement sont distinctes. Le mot « gratuit » ne signifie donc pas que tous les moyens de paiement et toutes les opérations sont sans frais.
Frais et plafonds : ce que le « 0 € » ne dit pas à lui seul
Les opérations qui peuvent coûter quelque chose
Voici les principaux frais à examiner selon ton activité. Ils proviennent de la fiche officielle des opérations particulières.
| Opération | Conditions annoncées |
|---|---|
| Retrait en euros au distributeur | Deux premiers retraits du mois pris en charge, puis 1 € par opération |
| Paiement ou retrait en devise étrangère | 2 % HT du montant |
| Virement SWIFT entrant | 5 € HT, avec frais de change possibles en devises |
| Virement sortant en devise étrangère | Non disponible dans Indy selon sa documentation |
| Encaissement client par carte | Commission selon le dispositif et la carte du client |
Les frais indiqués HT ne correspondent pas nécessairement au montant final débité. La grille précise les opérations soumises à TVA. Si tu utilises souvent des services payants, raisonne sur ton coût réel, plutôt que sur le seul prix d’ouverture du compte.
Autre distinction utile : un virement SEPA en euros et un virement international en devise ne sont pas le même service. Avoir un client à l’étranger ne rend pas automatiquement le compte inadapté ; tout dépend de la monnaie et du circuit utilisé. Demande-toi aussi comment tu paieras tes propres prestataires étrangers.
Les limites de paiement et de retrait
Les plafonds publiés par Indy sont les suivants :
| Usage | Plafond annoncé |
|---|---|
| Paiements par carte | 10 000 € sur 30 jours glissants pour chaque carte |
| Ensemble des cartes | Plafond global de 50 000 € sur 30 jours glissants |
| Retraits au distributeur | 3 000 € sur 30 jours glissants |
| Virement instantané | 100 000 € maximum par virement |
| Virements SEPA classiques | Annoncés illimités |
Le plafond global ne signifie pas qu’une seule carte permet de dépenser 50 000 €. Et le montant que tu peux retirer ne dit rien du nombre de retraits gratuits : ce sont deux règles différentes.
Les 30 jours glissants ne se réinitialisent pas au premier du mois. Avant un achat de matériel important, regarde donc les dépenses déjà réalisées sur la période et le plafond effectivement configuré dans ton espace.
L’intégration avec Indy : le principal argument à mes yeux
Une carte et un IBAN ne suffisent pas à rendre une offre intéressante. Ce qui me paraît utile ici, c’est de réduire les allers-retours entre le paiement et son suivi administratif.
La documentation du compte Indy décrit notamment le RIB prérempli sur les factures et l’ajout de justificatifs aux transactions. L’idée est simple : retrouver le mouvement d’argent et les documents qui l’expliquent dans le même environnement.
Pour une prestation, la bonne routine reste la même : établir la facture, vérifier son encaissement, identifier le règlement et conserver les pièces utiles. Pour une dépense, il faut retrouver le justificatif et contrôler la catégorie retenue. Un outil centralisé peut faciliter ces gestes ; il ne dispense pas de les faire.
Si tu utilises déjà Indy, l’intérêt est assez facile à comprendre : tu conserves une organisation cohérente. Si ton logiciel actuel te convient, la question est différente. Changer tout ton fonctionnement pour économiser l’abonnement du compte n’est pas forcément une bonne opération. Compare aussi le temps de reprise, les exports et la manière dont tu transmets tes documents à ton comptable.
Je regarderais donc le coût de l’ensemble : compte, facturation, suivi et déclarations éventuellement nécessaires. Une offre bancaire gratuite ne rend pas automatiquement gratuits tous les services comptables dont ton statut a besoin.
Les sous-comptes : un bon outil, à condition d’en avoir l’usage
Voir un solde positif ne suffit pas à savoir ce que tu peux dépenser. Certaines sommes doivent rester disponibles pour des échéances futures. C’est un problème d’organisation de trésorerie avant d’être un problème de banque.
Indy permet, avec ses abonnements Plus et Autonomie, d’avoir jusqu’à trois sous-comptes actifs : cotisations URSSAF, TVA et un espace personnalisé. Chacun possède un RIB dédié, sans carte associée. Des mandats de prélèvement peuvent y être rattachés. Ces caractéristiques sont détaillées dans la fiche officielle des sous-comptes.
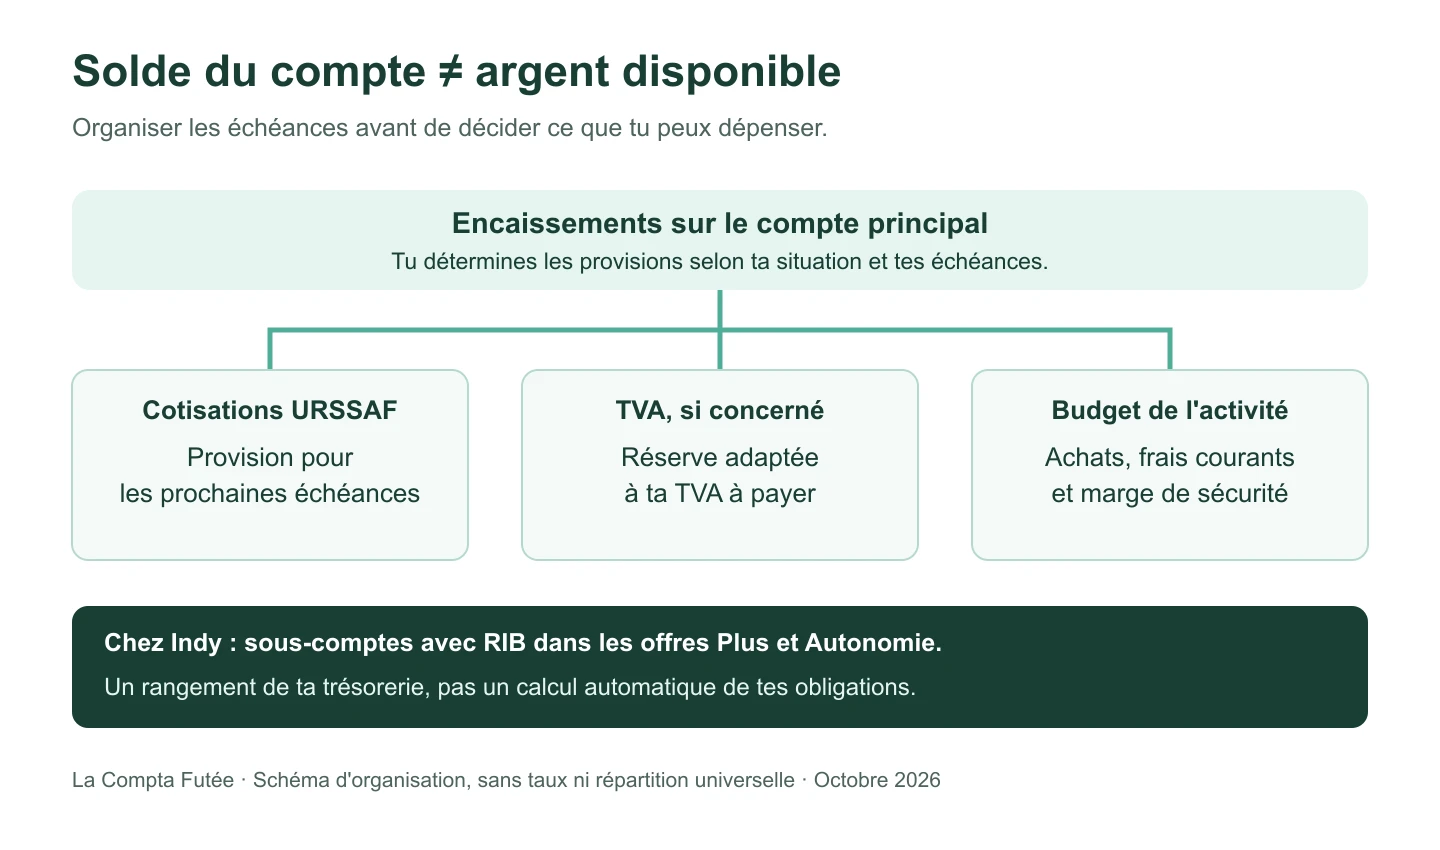
L’intérêt pratique consiste à isoler ce que tu prévois de payer, pour éviter de le confondre avec ton budget courant. Mais déplacer de l’argent ne calcule pas à ta place le montant exact de tes obligations. Il faut choisir les provisions en fonction de ta situation et des déclarations à venir.
La grille tarifaire Indy affiche Plus à 108 € HT pour un an, soit un équivalent de 9 € HT par mois, ou 12 € HT en abonnement mensuel. L’engagement et le mode de facturation font donc partie de la comparaison. Sur douze mensualités à ce prix, le total est de 144 € HT, contre 108 € HT pour l’année : 36 € HT d’écart, calculés à partir de la grille.
Je ne prendrais pas cet abonnement uniquement parce que les sous-comptes ont l’air pratiques. Si un suivi régulier te suffit, tu peux commencer plus simplement avec notre tableau de suivi de trésorerie. Si tu utilises aussi les fonctions de facturation avancées de Plus, le raisonnement devient plus favorable : tu paies alors pour plusieurs besoins réels.
Indy est-il une banque ? Et que faut-il savoir sur le découvert ?
Indy distribue ce compte avec Swan, établissement de monnaie électronique agréé par l’ACPR. Il faut donc distinguer la marque que tu utilises et l’établissement qui fournit les services de paiement. La documentation officielle indique un cantonnement des fonds sur un compte de ségrégation chez BNP Paribas.
Je retiens surtout qu’il s’agit d’un compte de paiement : avant de choisir, regarde ses services et les conditions contractuelles. Une carte professionnelle ne signifie pas que tu disposes de toutes les prestations d’une banque avec réseau d’agences. La présentation officielle du compte explique ce fonctionnement.
Sur le financement, la réponse est claire : le découvert n’est pas autorisé, comme le précise la fiche d’aide Indy consacrée au découvert. Un éventuel solde négatif technique ne constitue pas une réserve utilisable pour financer l’activité.
Si tu règles tes fournisseurs avant d’être payé, ton besoin de trésorerie ne disparaîtra pas avec un compte gratuit. Tu dois prévoir une réserve suffisante ou chercher une solution de financement adaptée, indépendamment du choix de l’application.
Outil que je recommande
Ton compte pro avec Indy
Un compte avec IBAN français, cartes Mastercard et virements SEPA, sans abonnement pour les services de base.
ℹ️ Lien partenaire : je peux recevoir une commission, sans surcoût pour toi.
Pour quels indépendants le compte pro Indy est-il pertinent ?
Je le regarderais en priorité pour une activité de services
Un consultant, un graphiste ou un développeur payé par virement peut avoir une organisation relativement simple. Le travail se fait à distance, les dépenses courantes passent par carte ou prélèvement et les justificatifs sont souvent numériques. Dans ce cas, payer pour des services bancaires rarement utilisés mérite d’être réexaminé.
Le métier ne décide toutefois pas à ta place. Un indépendant qui travaille seul peut avoir beaucoup de paiements en devises ; un artisan peut, à l’inverse, être payé uniquement par virement. Liste tes opérations réelles, pas seulement ton statut juridique.
Je serais plus réservé pour les chèques et les espèces
Indy indique ne pas permettre le dépôt de chèques ou d’espèces. Si ces encaissements sont fréquents dans ton activité, il faudra une autre organisation. Multiplier les comptes peut fonctionner, mais cela ajoute du suivi et peut annuler une partie du bénéfice recherché.
Dans ce cas, consulte notre guide pour choisir un compte professionnel. L’objectif est d’abord de trouver un circuit fiable pour tes encaissements, puis de comparer le prix de ce circuit.
Pour une équipe, je vérifierais les droits et les accès avant tout
Quand plusieurs personnes engagent des dépenses, il faut savoir qui peut payer, consulter le compte, ajouter un bénéficiaire ou valider une opération. Je ne déduirais pas ces possibilités du simple fait qu’une offre accepte les sociétés. Présente précisément ton fonctionnement au fournisseur avant de te décider.
Avant d’ouvrir : préparer aussi le changement de compte
La fiche officielle du compte précise notamment une entreprise domiciliée en France et un représentant établi dans l’Espace économique européen. L’ouverture reste soumise aux vérifications d’identité et à l’acceptation du dossier. Un délai commercial annoncé n’est donc pas une garantie d’activation pour chaque situation.
Pour le passage au nouveau compte, je procéderais dans cet ordre :
- Vérifier que l’activité et les usages sont acceptés, puis réunir les justificatifs demandés.
- Contrôler l’accès au compte et les moyens de paiement avant d’y basculer toute la trésorerie.
- Mettre à jour le RIB sur les factures et prévenir les clients concernés.
- Reprendre les prélèvements, abonnements et bénéficiaires utiles.
- Garder une période de transition pour repérer les opérations encore dirigées vers l’ancien compte.
Pour les paiements fiscaux, vérifie aussi les coordonnées enregistrées et les mandats nécessaires. Indy fournit une procédure pour vérifier l’IBAN et le mandat SEPA B2B sur impots.gouv. Changer le RIB sur une facture ne met pas automatiquement à jour tous tes organismes.
Questions fréquentes
Peut-on ouvrir le compte Indy pour une SCI ?
Les SCI figurent parmi les formes juridiques acceptées dans la documentation officielle, aux côtés des EI, EURL, SARL, SASU et SAS. L’acceptation de la forme juridique ne dispense pas de vérifier l’activité et le dossier.
Le service client est-il identique avec toutes les formules ?
La grille tarifaire distingue l’accompagnement : Essentiel annonce un service par mail, tandis que Plus ajoute le chat. Si tu souhaites un accompagnement particulier, vérifie le canal et le périmètre inclus dans l’offre choisie.
Peut-on recréer un sous-compte après l’avoir fermé ?
Indy indique trois sous-comptes actifs au maximum et une limite de quatre sous-comptes créés au total. Évite donc de les ouvrir puis de les fermer uniquement pour essayer des noms ou des organisations.
Mon verdict : oui pour des besoins simples, si l’organisation te convient
Le compte pro Indy vaut le coup d’être étudié pour un indépendant dont les encaissements et les dépenses correspondent à l’offre. L’absence d’abonnement de base donne une bonne raison de le comparer ; l’intégration avec la facturation donne une raison supplémentaire de le choisir.
Mon critère décisif serait le fonctionnement au quotidien. Est-ce que tu peux recevoir tous tes règlements, payer tes charges et retrouver facilement tes pièces ? Si oui, la proposition est cohérente. Si tu dois multiplier les solutions pour compenser un service essentiel manquant, je regarderais ailleurs.
Les options payantes viennent ensuite. Choisis-les pour le travail qu’elles te font réellement gagner, après avoir identifié ce dont tu as besoin. C’est le même avis que dans la vidéo : je ne choisirais pas Indy uniquement parce qu’il est gratuit ; je le choisirais si ses services correspondent à mon activité.
Pour comparer d’autres approches, retrouve nos avis sur Qonto, Shine et Revolut Business, ainsi que les articles de la catégorie Trésorerie.
Outil que je recommande
Ton compte pro avec Indy
Un compte avec IBAN français, cartes Mastercard et virements SEPA, sans abonnement pour les services de base.
ℹ️ Lien partenaire : je peux recevoir une commission, sans surcoût pour toi.
Sources utiles
- Indy : présentation officielle du compte professionnel
- Indy : grille tarifaire des abonnements
- Wikicompta : fonctionnement, partenaire et conditions d’ouverture
- Wikicompta : frais des opérations particulières
- Wikicompta : plafonds du compte professionnel
- Wikicompta : sous-comptes et conditions
- Wikicompta : absence de découvert autorisé
- Wikicompta : IBAN et mandat fiscal B2B
