✅ L’essentiel à retenir
Oui, tu peux devenir auto-entrepreneur en étant salarié, en CDI comme en CDD. Tu dois respecter ton contrat, rester loyal envers ton employeur et développer ton activité en dehors de tes heures salariées. Ton salaire ne compte pas dans les plafonds de chiffre d’affaires de la micro-entreprise. En revanche, tes revenus indépendants entraînent des cotisations et des obligations fiscales supplémentaires. Avant de te lancer, vérifie surtout les clauses de ton contrat, ta marge réelle et les seuils de TVA.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Sommaire
- Peut-on devenir auto-entrepreneur en étant salarié ?
- Contrat de travail : les trois vérifications indispensables
- Combien d’heures peut-on travailler en plus de son emploi ?
- Quels plafonds de chiffre d’affaires en 2026 ?
- Cotisations : ton emploi salarié ne t’exonère pas d’Urssaf
- Impôt sur le revenu : comment déclarer salaire et micro-entreprise ?
- Exemple : que reste-t-il sur 1 000 € encaissés ?
- TVA et CFE : les frais à ne pas oublier
- Protection sociale, Acre et perte de l’emploi salarié
- Comment créer et gérer ta micro-entreprise en pratique ?
- Les erreurs à éviter
- FAQ : salarié et auto-entrepreneur
- Mon verdict
Informations vérifiées le 30 octobre 2026. Cet article porte principalement sur les salariés du secteur privé et fournit une information générale ; la lecture de ton contrat et les règles propres à ton activité restent nécessaires.
Un salaire régulier d’un côté, un projet personnel de l’autre : créer une micro-entreprise peut être une bonne façon de tester une activité sans quitter immédiatement son emploi. Mais « activité complémentaire » ne signifie pas « activité sans obligations ».
Le piège classique ? Confondre ce que tu encaisses avec ce que tu peux dépenser. Le deuxième : croire qu’une création d’entreprise efface les engagements pris envers ton employeur.
Voici les conditions du cumul, les limites à connaître et un exemple concret pour préparer ton budget. Auto-entrepreneur et micro-entrepreneur désignent ici le même régime : une entreprise individuelle bénéficiant de règles fiscales et sociales simplifiées, pas une société distincte.
Peut-on devenir auto-entrepreneur en étant salarié ?
Le cumul est possible dans le secteur privé, notamment avec un CDI ou un CDD, à temps plein ou à temps partiel. Tu n’as pas à démissionner pour immatriculer ton activité. Il faut toutefois que celle-ci soit compatible avec le régime micro et avec les règles propres à ta profession.
Une activité réglementée ne devient pas libre d’accès parce qu’elle est exercée le soir. Diplôme, qualification, inscription professionnelle ou assurance obligatoire peuvent rester nécessaires. Certaines activités relèvent d’autres régimes : vérifie ton projet précis avant de sélectionner une catégorie au guichet unique.
Être salarié ne donne donc ni autorisation générale, ni interdiction générale. C’est la combinaison de ton contrat et de ton activité qui détermine ce qui est possible.
Source : ministère de l’Économie — cumul emploi salarié et micro-entreprise.
Contrat de travail : les trois vérifications indispensables
L’obligation de loyauté s’applique même sans clause
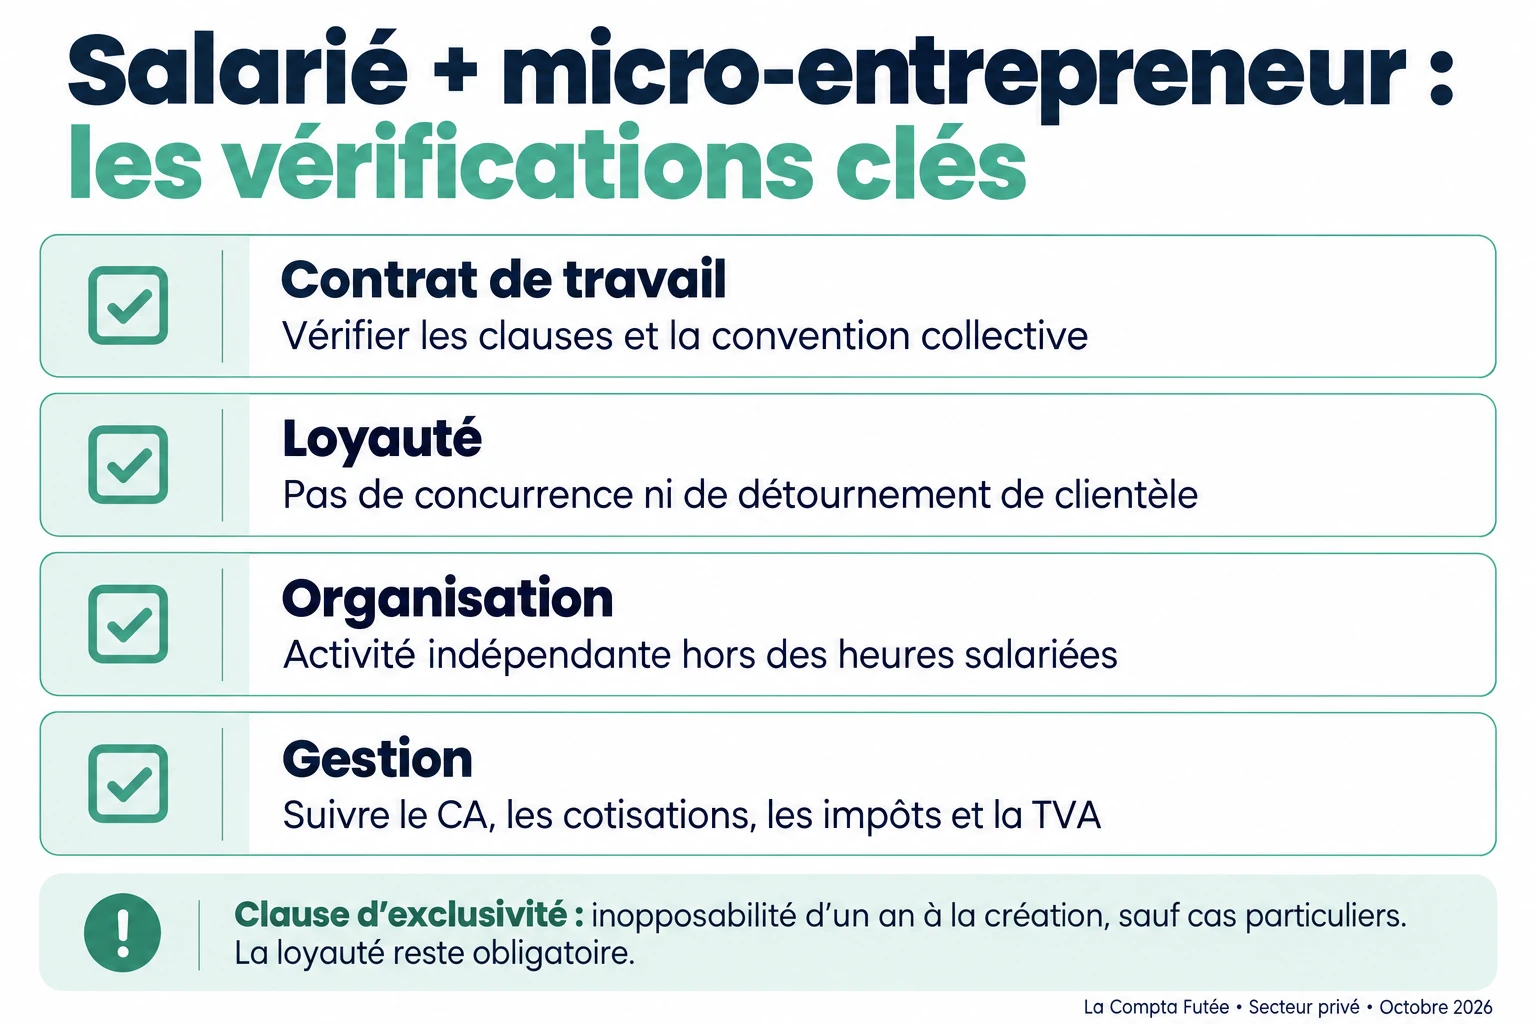
Tu dois exécuter ton contrat de bonne foi. Concrètement, ne détourne pas les clients de ton employeur, ne réutilise pas ses fichiers et ne développe pas ton projet pendant tes heures salariées. Utilise tes propres outils et protège les informations confidentielles auxquelles ton emploi te donne accès.
Exemple : travailler dans une entreprise de plomberie et proposer en parallèle tes propres prestations à ses clients pose un problème très différent de vendre des créations textiles à une clientèle indépendante.
Il existe aussi une règle particulière dans l’artisanat : pour exercer auprès des clients de ton employeur l’activité professionnelle prévue par ton contrat, son accord préalable est nécessaire. Ne réduis donc pas le sujet à une simple question d’horaires.
Source : Service Public — conditions du cumul et règle applicable à la clientèle artisanale.
La clause d’exclusivité : une limite avec une exception importante
Une clause d’exclusivité peut restreindre l’exercice d’une autre activité pendant le contrat. Il faut lire sa portée exacte et vérifier sa validité : une restriction doit être justifiée et proportionnée. À temps partiel, une telle clause est particulièrement encadrée ; n’en déduis pas automatiquement qu’elle est toujours valable ou toujours nulle.
L’article L1222-5 du Code du travail prévoit une inopposabilité pendant un an de la clause d’exclusivité au salarié qui crée ou reprend une entreprise. Cette protection légale ne supprime pas définitivement la clause. Une prolongation peut exister dans les cas de prolongation du congé de création prévus par le texte. Une exception concerne les VRP visés par l’article L7313-6.
Pendant cette période, la loyauté reste obligatoire. Anticipe aussi la suite : à l’issue de la protection, il faudra organiser un cumul compatible avec le contrat, par exemple en obtenant une levée écrite de la clause.
Sources : article L1222-5 et Service Public — restrictions au cumul.
La clause de non-concurrence : surtout après la rupture
Elle se distingue de l’exclusivité : elle encadre une activité concurrente après la fin du contrat, sous réserve de sa validité. Si tu comptes ensuite quitter ton emploi pour développer ta micro-entreprise, relis-la avant de construire toute ton offre commerciale. Pendant le contrat, l’obligation de loyauté suffit déjà à limiter les activités concurrentes déloyales.
Faut-il prévenir son employeur ?
Dans le secteur privé, il n’existe pas d’obligation générale d’obtenir une autorisation pour toute création de micro-entreprise. Vérifie toutefois ton contrat, les dispositions collectives applicables et les règles particulières de ton métier. Lorsqu’un accord est nécessaire, demande une réponse écrite décrivant précisément l’activité autorisée.
Combien d’heures peut-on travailler en plus de son emploi ?
Le cumul salariat et activité indépendante ne se calcule pas comme deux emplois salariés. Service Public indique que seule l’activité salariée entre dans le calcul de la durée maximale du travail en cas de cumul avec une activité non salariée.
On ne peut donc pas affirmer qu’un salarié à 35 heures dispose automatiquement de « 13 heures de micro-entreprise autorisées » au titre de la limite de 48 heures. Ce raisonnement mélange deux situations différentes.
Cela ne dispense pas de préserver ton repos, ta santé et la bonne exécution de ton contrat. En pratique, commence avec quelques créneaux fixes et compte aussi le temps passé à prospecter, facturer et déclarer. Cinq heures facturées peuvent demander bien davantage de disponibilité.
En télétravail, la règle ne change pas : tes heures salariées restent consacrées à ton emploi.
Source : Service Public — cumul d’une activité salariée et non salariée.
Quels plafonds de chiffre d’affaires en 2026 ?
Les seuils généraux du régime micro pour 2026 sont les suivants, hors activités soumises à des règles spécifiques, notamment certaines locations meublées.
| Activité | Plafond annuel de CA hors taxes |
|---|---|
| Vente de marchandises et activités assimilées éligibles | 203 100 € |
| Prestations de services BIC et activités libérales BNC | 83 600 € |
| Activité mixte vente et services | 203 100 € au total, dont au maximum 83 600 € de services |
Ton salaire ne s’ajoute pas à ces montants. Un salaire annuel de 32 000 € et 15 000 € de prestations indépendantes correspondent à 15 000 € de chiffre d’affaires pour apprécier le seuil micro de cette activité.
Un dépassement isolé n’entraîne pas automatiquement la sortie immédiate du régime. Le dépassement pendant deux années civiles consécutives conduit en principe à une sortie au 1er janvier suivant. En année de création, les règles de proratisation doivent également être vérifiées.
Source : impots.gouv.fr — plafonds micro et conséquences du dépassement.
Cotisations : ton emploi salarié ne t’exonère pas d’Urssaf
Les cotisations prélevées sur ta fiche de paie ne remplacent pas celles de ton activité indépendante. Pour les activités courantes, voici les taux micro-sociaux normaux en 2026, hors Acre et contributions additionnelles.
| Activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises | 12,3 % |
| Prestations de services commerciales ou artisanales BIC | 21,2 % |
| Activités libérales BNC hors Cipav | 25,6 % |
| Professions libérales relevant de la Cipav | 23,2 % |
La contribution à la formation professionnelle s’ajoute, ainsi que certaines taxes selon l’activité. Le calcul porte sur le chiffre d’affaires encaissé, sans déduction de tes dépenses réelles.
Tu déclares ton CA chaque mois ou chaque trimestre selon l’option retenue. Même à zéro, la déclaration reste nécessaire. En régime micro-social ordinaire, un CA nul ne génère pas de cotisations proportionnelles, mais cela ne fait pas disparaître tous les autres frais éventuels.
Sources : Service Public — régime micro-social et Urssaf — évolution des taux.
Impôt sur le revenu : comment déclarer salaire et micro-entreprise ?
Ton salaire reste dans les traitements et salaires. Le chiffre d’affaires de la micro-entreprise se déclare séparément sur la déclaration complémentaire 2042-C-PRO, dans la rubrique adaptée.
Au régime classique : un bénéfice calculé forfaitairement
Pour les activités courantes présentées ici, l’administration applique un abattement de 71 % pour les ventes, de 50 % pour les services BIC et de 34 % pour les BNC. Le bénéfice imposable ainsi calculé rejoint les autres revenus du foyer soumis au barème.
Tes dépenses réelles ne sont pas déduites en plus. Un ordinateur, un abonnement logiciel ou tes cotisations ne viennent donc pas réduire séparément cette base forfaitaire. Si tes frais sont élevés, compare le régime micro avec un régime réel avant de choisir.
Sources : Service Public — régime micro-fiscal et impots.gouv.fr — déclaration des revenus micro.
Le versement libératoire : une option à simuler
Sous conditions, l’impôt peut être payé en pourcentage du CA : 1 % pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les BNC. Ces taux s’ajoutent aux cotisations sociales.
Pour une option applicable en 2026, le revenu fiscal de référence de 2024 ne doit pas dépasser 29 315 € pour une part, avec majorations selon le quotient familial. Il faut aussi respecter les autres conditions et les délais d’option. Lors d’une création, la demande peut être effectuée au plus tard le dernier jour du troisième mois suivant celui de la création.
Le versement libératoire n’est pas toujours avantageux, notamment pour un foyer peu ou pas imposable. Le CA reste à reporter dans la déclaration annuelle et intervient notamment dans le revenu fiscal de référence et le taux appliqué aux autres revenus.
Source : impots.gouv.fr — conditions du versement libératoire.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Exemple : que reste-t-il sur 1 000 € encaissés ?
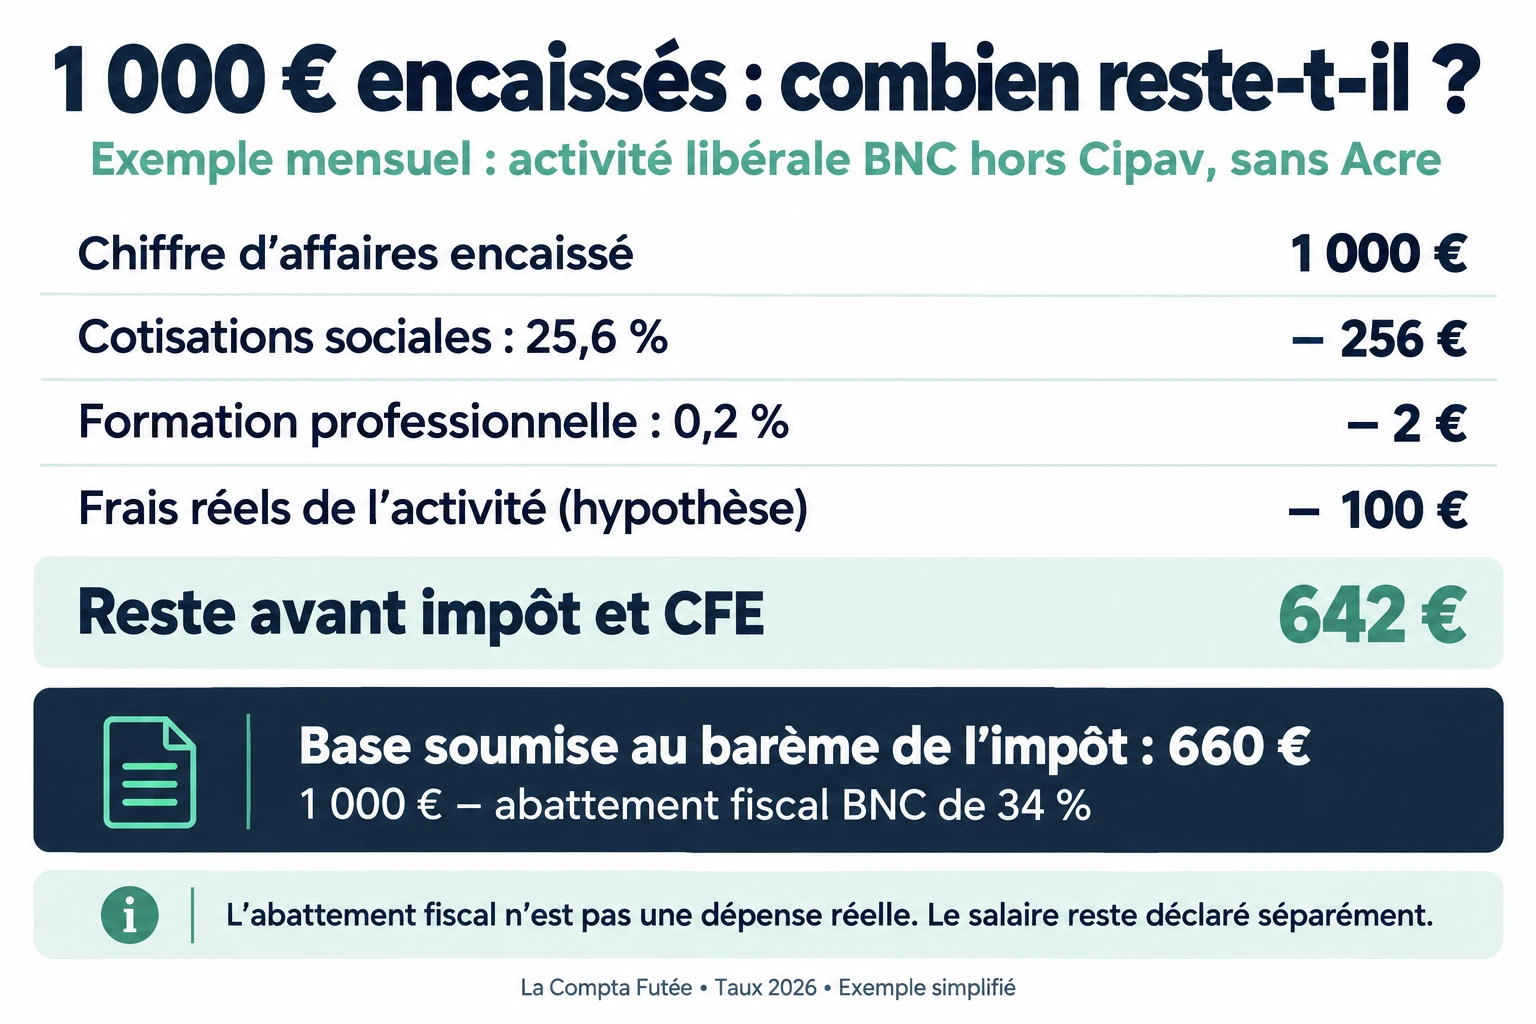
Prenons une activité libérale BNC hors Cipav, sans Acre et sans versement libératoire. L’activité est en franchise de TVA et supporte, par hypothèse, 100 € de frais mensuels. Pour cet exemple libéral, la contribution à la formation professionnelle est de 0,2 %.
| Calcul mensuel simplifié | Montant |
|---|---|
| Chiffre d’affaires encaissé | 1 000 € |
| Cotisations sociales à 25,6 % | − 256 € |
| Formation professionnelle à 0,2 % | − 2 € |
| Frais réels supposés | − 100 € |
| Reste avant impôt sur le revenu et CFE | 642 € |
Pour l’impôt au régime classique, le bénéfice imposable correspondant est de 660 €, après abattement BNC de 34 %. Ce montant fiscal ne correspond pas aux 642 € de trésorerie restante : les deux calculs répondent à des logiques différentes.
Si ces 660 € sont intégralement imposés dans une tranche marginale à 30 %, l’impôt supplémentaire serait d’environ 198 €, soit 444 € disponibles avant CFE. C’est une illustration : le montant réel dépend du foyer, du barème, des réductions et des autres paramètres.
Mon conseil : mets de côté les charges à chaque encaissement, puis verse-toi seulement la somme réellement disponible. Ton compte bancaire n’est pas un bulletin de paie.
Référence de calcul : Service Public — cotisations du micro-entrepreneur.
TVA et CFE : les frais à ne pas oublier
La franchise de TVA a ses propres seuils
Pour les opérations courantes, les seuils de base sont de 85 000 € pour les ventes et de 37 500 € pour les services. Les seuils majorés de l’année en cours sont respectivement de 93 500 € et 41 250 €. Des règles particulières existent selon l’activité et en cas d’activité mixte ou de création.
Le dépassement du seuil de base peut entraîner la fin de la franchise l’année suivante. Le dépassement du seuil majoré entraîne sa fin dès la date du dépassement. On peut rester micro-entrepreneur tout en devenant redevable de la TVA. Prévois l’effet sur tes prix, surtout avec une clientèle de particuliers.
Source : BOFiP — franchise en base de TVA, doctrine du 1er juillet 2026.
La CFE peut être due même sans local
La première année civile d’activité est exonérée de CFE. Ensuite, elle peut être due même si tu travailles depuis ton domicile. Son montant dépend notamment de la commune et de ta situation.
L’exonération liée à un CA de référence ne dépassant pas 5 000 € concerne la cotisation minimum : vérifie ta situation auprès du service des impôts des entreprises plutôt que d’appliquer ce chiffre à tous les cas. Pense aussi à la déclaration initiale de CFE, généralement à déposer avant le 31 décembre de l’année de création.
Sources : Service Public — CFE des micro-entrepreneurs et impots.gouv.fr — CFE et espace professionnel.
Protection sociale, Acre et perte de l’emploi salarié
Cotiser deux fois ne signifie pas tout recevoir deux fois
Le cumul entraîne des cotisations sur chaque activité. Il ne provoque pas un double remboursement des soins. La prise en charge et les prestations en espèces suivent les règles de coordination applicables à ta situation ; vérifie notamment les conditions des indemnités journalières auprès de ta caisse.
Source : Assurance Maladie — situation des personnes polyactives.
Pour la retraite, tu ne peux pas valider plus de quatre trimestres par année civile, même en cumulant les activités. Les cotisations supplémentaires peuvent néanmoins produire des droits selon les régimes concernés : ce n’est pas une façon de doubler les trimestres.
Source : Bpifrance Création — protection sociale du micro-entrepreneur.
L’Acre n’est pas automatique parce que tu crées
Le seul fait d’être salarié ne suffit pas à ouvrir droit à l’Acre. Il faut appartenir à une catégorie éligible, par exemple certains jeunes créateurs ou demandeurs d’emploi, et respecter les conditions du dispositif.
Pour les créations ou reprises à compter du 1er juillet 2026, l’exonération est de 25 % des cotisations concernées : le taux minoré représente donc 75 % du taux normal. La demande doit être déposée dans les 60 jours suivant l’ouverture de l’activité. La réduction court jusqu’à la fin du troisième trimestre civil suivant le début d’activité, soit une durée pouvant aller jusqu’à douze mois. Ne construis pas ton tarif sur cette réduction temporaire.
Source : Service Public — Acre, version vérifiée le 1er juillet 2026.
Que se passe-t-il si tu perds ton emploi ?
La micro-entreprise ne crée pas à elle seule des droits à l’assurance chômage des salariés. Tu peux toutefois avoir des droits issus de ton emploi perdu.
Une activité indépendante réellement exercée et rémunérée en parallèle du salariat peut, sous conditions, être reconnue comme activité conservée. Cela peut permettre un cumul intégral de ses revenus avec l’ARE calculée sur l’emploi perdu. Avoir seulement obtenu un SIRET ne suffit pas : les dates, l’exercice effectif et les rémunérations comptent. Fais qualifier ta situation avant d’anticiper un montant d’allocation. Une démission ordinaire n’ouvre pas automatiquement droit à l’ARE.
Source : ministère du Travail — cumul de l’ARE avec une rémunération.
Comment créer et gérer ta micro-entreprise en pratique ?
- Relis tes engagements professionnels. Contrat, avenants, convention collective, confidentialité et éventuelles restrictions.
- Vérifie l’activité. Éligibilité au régime, qualifications, assurances et éventuelles autorisations.
- Prépare ton budget. Tarif, temps non facturé, dépenses, cotisations, impôt, TVA et CFE.
- Déclare la création au guichet unique. La formalité passe par le portail officiel des formalités des entreprises. Les prestations privées d’accompagnement ne sont pas une obligation.
- Organise le suivi. Compte bancaire adapté, factures conformes, livre des recettes et, pour les activités concernées, registre des achats.
- Programme les échéances. Déclarations Urssaf, déclaration annuelle de revenus et démarches fiscales.
La formalité d’immatriculation peut être déposée au plus tôt un mois avant le début d’activité et au plus tard quinze jours après. Son coût éventuel dépend de l’activité et des inscriptions nécessaires.
Source : Service Public — immatriculation d’une micro-entreprise.
Pour le compte bancaire, un compte dédié devient obligatoire au-delà de 10 000 € de CA pendant deux années consécutives. En activité commerciale, une obligation d’ouverture existe indépendamment de ce seuil. Un compte dédié n’est pas nécessairement une offre bancaire professionnelle coûteuse, mais son usage doit être accepté par la banque et respecter les mentions requises.
Source : Service Public — compte bancaire du micro-entrepreneur.
Enfin, la facturation électronique concerne aussi les micro-entrepreneurs en franchise de TVA : pour les entreprises dans le champ de la réforme, la capacité de réception est obligatoire depuis le 1er septembre 2026. L’émission obligatoire et les obligations de transmission correspondantes des micro-entreprises suivent au 1er septembre 2027 selon les opérations. Un simple PDF envoyé par courriel ne répond pas, à lui seul, au dispositif.
Sources : impots.gouv.fr — calendrier et micro-entrepreneurs et franchise de TVA.
Les erreurs à éviter
Si ton projet demande davantage de temps, un congé ou un passage à temps partiel pour création d’entreprise peut être envisagé. À défaut de dispositions conventionnelles différentes, le congé suppose notamment 24 mois d’ancienneté, une demande au moins deux mois avant le départ et une durée d’un an renouvelable une fois. L’employeur dispose de possibilités de report ou de refus selon les cas. Ce congé n’est en principe pas rémunéré : prévois son financement.
Source : Service Public — congé pour création ou reprise d’entreprise.
- Confondre recette et revenu. Avant de dépenser, retire les charges et provisionne l’impôt.
- Croire que le salaire dispense de cotisations indépendantes. Chaque activité a ses propres prélèvements.
- Additionner salaire et CA pour le plafond micro. Le salaire est hors de ce calcul.
- Oublier les seuils de TVA. Ils sont distincts des plafonds du régime micro.
- Utiliser les fichiers, outils ou horaires de l’employeur. La séparation doit être concrète.
- Facturer des heures salariées à son employeur. Une facture ne transforme pas un travail subordonné en prestation indépendante.
- Choisir un prix uniquement pour la période Acre. Ton activité doit rester viable au taux normal.
FAQ : salarié et auto-entrepreneur
Peut-on être en CDI à temps plein et auto-entrepreneur ?
Oui, sous réserve du contrat, de la loyauté et des règles de l’activité. Le temps plein ne constitue pas en lui-même une interdiction de créer une micro-entreprise.
Mon employeur peut-il interdire ma micro-entreprise ?
Il peut opposer certaines restrictions valables ou sanctionner un comportement déloyal. La clause d’exclusivité peut toutefois être temporairement inopposable lors d’une création. Il faut examiner le motif précis, pas seulement répondre oui ou non.
Puis-je facturer mon employeur ?
Une prestation doit correspondre à une véritable activité indépendante, distincte du travail salarié. Si les conditions réelles révèlent un lien de subordination, il existe un risque de requalification. Faire payer des heures supplémentaires sur facture ne règle pas ce problème.
Référence : Service Public — distinguer travailleur indépendant et salarié.
Peut-on travailler pour sa micro-entreprise en arrêt maladie ?
Tu dois t’abstenir de toute activité non autorisée par le médecin. Des sorties libres ne constituent pas une autorisation générale de travailler. Une activité interdite peut entraîner la restitution des indemnités journalières.
Source : Service Public — travail pendant un arrêt maladie.
Faut-il déclarer une micro-entreprise qui ne rapporte rien ?
Oui : les déclarations périodiques de CA restent nécessaires, même à zéro. L’absence de recettes ne dispense pas de suivre les formalités fiscales et administratives applicables.
Un fonctionnaire peut-il faire la même chose ?
Les règles diffèrent pour les fonctionnaires et les contractuels publics. Selon l’activité et l’emploi occupé, une autorisation, une déclaration ou un temps partiel peut être nécessaire. Certains emplois à temps non complet ou incomplet d’au plus 70 % relèvent d’un dispositif particulier ; ce n’est pas la même chose qu’un temps partiel choisi sur un poste à temps complet.
Source : Service Public — cumul d’activités des agents publics.
Les revenus de la micro-entreprise peuvent-ils modifier mes aides ?
Oui, les ressources supplémentaires peuvent modifier des prestations sous conditions de ressources. Les modalités dépendent de l’aide concernée. Déclare le CA dans la rubrique demandée par l’organisme, sans improviser une déduction de tes frais réels.
Source : Caf — déclarer deux situations professionnelles.
Est-ce rentable pour seulement quelques centaines d’euros par mois ?
Cela dépend surtout du temps total passé et des frais fixes. Calcule ce qu’il reste après cotisations, dépenses et impôt, puis divise par toutes tes heures de travail, y compris la prospection et l’administratif. C’est ton rendement réel, pas le montant de tes factures.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Mon verdict
Devenir auto-entrepreneur en étant salarié peut être une bonne façon de tester une offre et de diversifier ses revenus. Le salaire apporte de la stabilité, mais le projet doit pouvoir tenir dans ton emploi du temps et générer une marge suffisante.
Avant ta première facture, vérifie trois choses : ton droit d’exercer, ton revenu réellement disponible et ton organisation administrative. Commencer petit avec des comptes clairs vaut mieux que multiplier les missions sans savoir ce qu’elles te rapportent.
Retrouve aussi les guides de comptabilité de La Compta Futée pour organiser ton suivi au quotidien.
Pour aller plus loin : les obligations du compte bancaire en micro-entreprise et le cumul chômage et micro-entreprise.
Cet article fournit une information générale et ne remplace pas l’analyse de ton contrat ni un conseil juridique, fiscal ou social adapté à ta situation. Règles et montants vérifiés le 30 octobre 2026, à recontrôler si ton lancement intervient plus tard.
