✅ L’essentiel à retenir : En LMNP, le régime réel l’emporte dans la grande majorité des cas dès que tu as un crédit ou des travaux, grâce à la déduction des charges réelles ET à l’amortissement du bien — un mécanisme que le micro-BIC ne permet jamais. Le micro-BIC applique un abattement forfaitaire de 50 % (location classique, meublé de tourisme classé, chambre d’hôtes, plafond 83 600 €) ou 30 % (meublé de tourisme non classé, plafond 15 000 €). Depuis le 15 février 2025, les amortissements pratiqués au réel sont réintégrés dans le calcul de la plus-value à la revente — à anticiper avant de vendre, pas pendant la location.
🏠 Si vous cherchez un comptable spécialisé pour votre LMNP (régime réel, amortissement, liasse fiscale), JD2M propose un accompagnement dédié aux loueurs en meublé
ℹ️ Lien affilié — je touche une commission si vous souscrivez via ce lien, sans coût supplémentaire pour vous.
Pour en savoir plus sur ce comptable, consulte notre avis complet sur JD2M (tarifs, avantages, limites).
Sommaire
- LMNP, c’est quoi exactement ?
- Les 4 catégories de location meublée et leurs abattements
- Pourquoi choisir le micro-BIC
- Pourquoi choisir le régime réel
- Un exemple chiffré
- Le piège du plafond global si tu cumules plusieurs locations
- Comment fonctionne l’amortissement au réel
- La réforme 2025 : l’amortissement réintégré dans la plus-value
- Que faire d’un déficit au réel
- Comment faire le choix (et en changer)
- Les erreurs à éviter
- FAQ
Tu loues un bien meublé et tu te demandes si tu dois rester au micro-BIC ou basculer au régime réel ? Contrairement à la micro-entreprise classique, où le réel ne devient intéressant qu’au-delà d’un certain niveau de charges, en LMNP le réel prend l’avantage bien plus souvent — grâce à un levier que le micro ne permet jamais d’activer : l’amortissement du bien.
En LMNP, ce n’est pas tes charges réelles qui font basculer la balance vers le réel — c’est l’amortissement, une déduction purement comptable qui ne sort jamais de ta trésorerie.
Petite précision : seuils, taux et règles évoluent régulièrement (la fiscalité des meublés de tourisme a été revue en 2024-2025). Vérifie toujours les montants à jour sur impots.gouv.fr et fais-toi accompagner par un comptable spécialisé LMNP pour ton cas précis, surtout pour le calcul de l’amortissement.
LMNP, c’est quoi exactement ?
La location meublée non professionnelle (LMNP) est le statut fiscal par défaut dès que tu loues un logement meublé sans que ton activité ne bascule en location meublée professionnelle (LMP). Les recettes relèvent des BIC (bénéfices industriels et commerciaux), pas des revenus fonciers comme pour une location vide.
Tu bascules en LMP uniquement si les deux conditions suivantes sont réunies en même temps (article 155, IV du Code général des impôts) : tes recettes annuelles de location meublée dépassent 23 000 € et ces recettes dépassent les autres revenus de ton foyer fiscal soumis à l’impôt sur le revenu (salaires, autres BIC, BNC, BA…). Il suffit qu’une seule de ces deux conditions ne soit pas remplie pour rester en LMNP, même si tu dépasses largement les 23 000 € de recettes.
Les 4 catégories de location meublée et leurs abattements
Avant de comparer micro-BIC et réel, il faut savoir dans quelle case tu te trouves — le taux d’abattement et le plafond ne sont pas les mêmes selon le type de location :
| Type de location | Abattement micro-BIC | Plafond de recettes |
|---|---|---|
| Location meublée longue durée (habitation) | 50 % | 83 600 € |
| Meublé de tourisme classé | 50 % | 83 600 € |
| Chambre d’hôtes | 50 % | 83 600 € |
| Meublé de tourisme non classé (type Airbnb) | 30 % | 15 000 € |
Seul le meublé de tourisme non classé est pénalisé depuis la loi n° 2024-1039 du 19 novembre 2024 (dite loi Le Meur) : avant cette réforme, il bénéficiait du même régime que les autres catégories. Un meublé de tourisme classé ou une chambre d’hôtes reste aligné sur le régime classique : 50 % et 83 600 €, comme une location meublée à l’année.
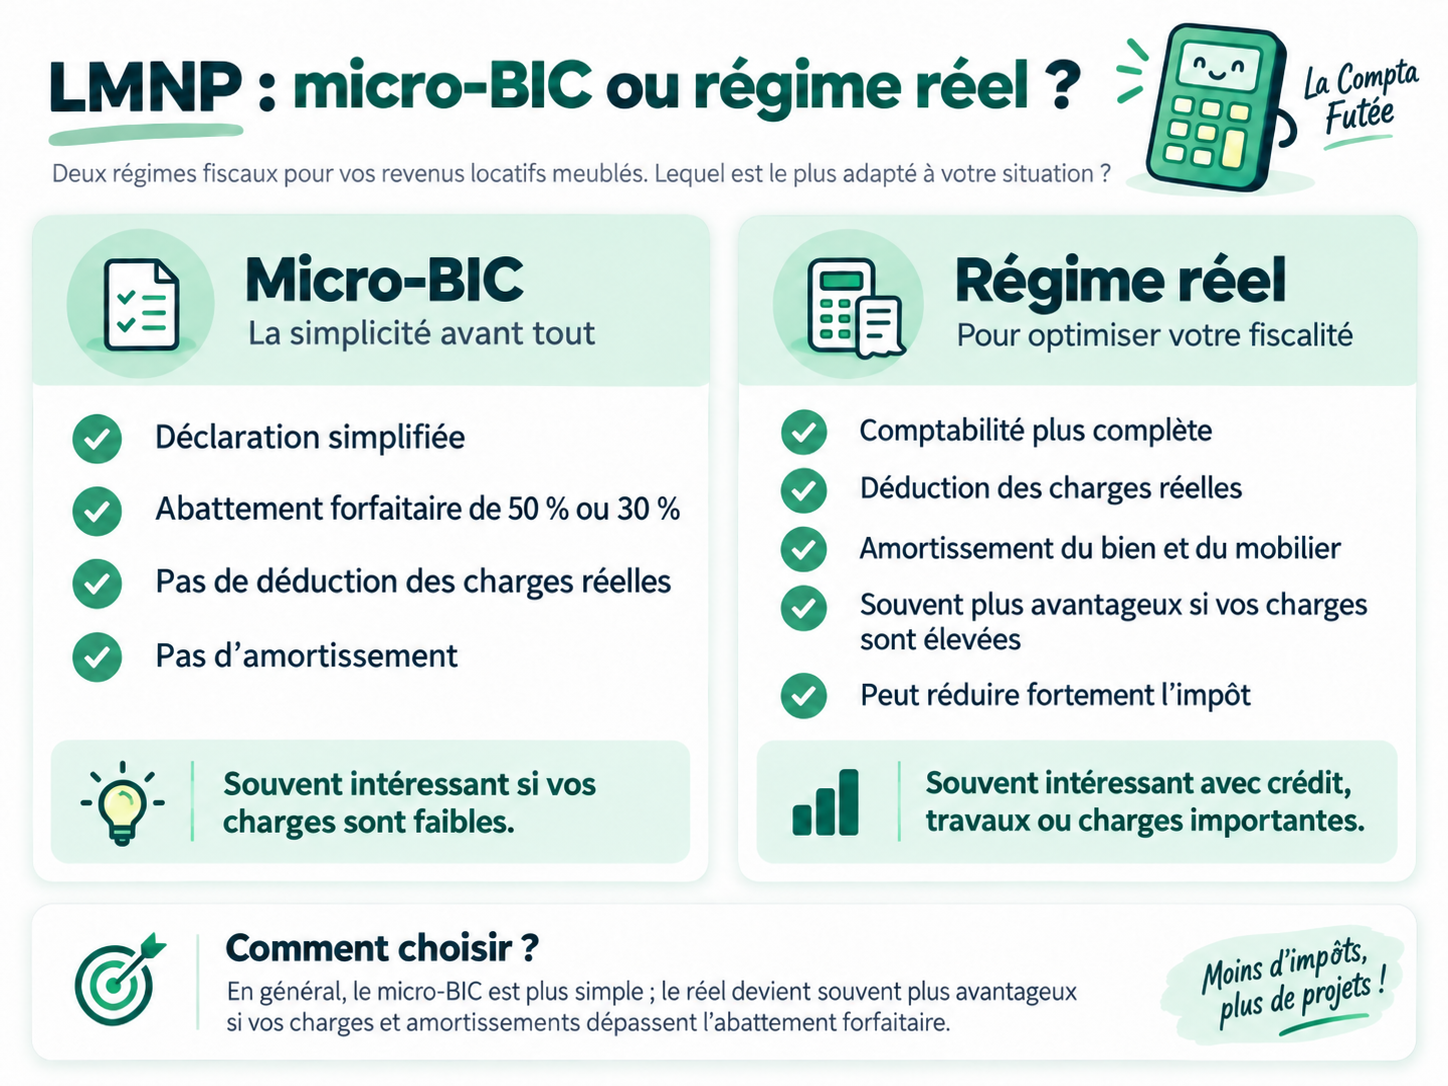
Pourquoi choisir le micro-BIC
Le micro-BIC, c’est le régime de la simplicité : tu déclares simplement ton montant de recettes annuelles dans ta déclaration de revenus (formulaire 2042 C PRO), et l’administration applique automatiquement l’abattement forfaitaire correspondant à ton activité. Pas de comptabilité à tenir, pas de justificatif à conserver pour l’administration, pas de bilan.
L’inconvénient : l’abattement forfaitaire ne tient aucun compte de tes charges réelles. Même si tu as très peu de charges, tu es imposable chaque année sur la base restante après abattement — il n’existe aucun moyen de réduire davantage ce montant, ni de créer un déficit. Le micro-BIC garde son intérêt surtout pour un petit bien sans emprunt en cours, où les charges réelles restent de toute façon faibles.
Pourquoi choisir le régime réel
Le réel permet de déduire deux choses que le micro-BIC ignore complètement :
- Toutes tes charges réelles liées à l’activité : intérêts d’emprunt, taxe foncière, assurance, charges de copropriété, travaux d’entretien, frais de gestion, frais de comptable — et même les frais d’acquisition du bien (notaire, agence) si l’année d’achat correspond au début de l’activité.
- L’amortissement du bien (hors terrain) et du mobilier, qui vient s’ajouter aux charges sans jamais sortir un euro de ta trésorerie.
C’est la combinaison des deux qui fait que la plupart des LMNP au réel, dès qu’il y a un crédit en cours, affichent un résultat fiscal nul ou négatif pendant de nombreuses années — tout en encaissant des loyers bien réels. La contrepartie : une véritable comptabilité à tenir (bilan, compte de résultat, tableaux d’amortissement, liasse fiscale 2031/2033), ce qui justifie en pratique de se faire accompagner par un comptable spécialisé LMNP.
Un exemple chiffré
Appartement meublé acheté 180 000 € (dont 150 000 € de bien amortissable hors terrain), loué 12 000 € de loyers annuels, avec 3 000 € de charges réelles (copropriété, assurance, intérêts d’emprunt, frais de gestion) :
| Micro-BIC | Régime réel | |
|---|---|---|
| Recettes | 12 000 € | 12 000 € |
| Abattement / charges | 6 000 € (abattement 50 %) | 3 000 € (charges réelles) |
| Amortissement (bien sur 25 ans + mobilier) | Non applicable | ~6 500 € |
| Résultat imposable | 6 000 € | ~2 500 € (voire 0 € en pratique selon le plan d’amortissement) |
Sur cet exemple, le réel réduit voire annule l’impôt sur des loyers pourtant bien encaissés — sans compter que l’amortissement peut se poursuivre sur 15 à 20 ans selon le plan retenu. C’est ce mécanisme, propre au réel, qui explique pourquoi il est choisi par la grande majorité des investisseurs en LMNP dès qu’un crédit est en cours.
Le piège du plafond global si tu cumules plusieurs locations
Si tu loues plusieurs biens meublés, chaque activité doit respecter son propre plafond (83 600 € ou 15 000 € selon la catégorie), mais le total cumulé de tes recettes ne doit pas non plus dépasser le plafond le plus élevé. Exemple : tu loues un appartement à l’année (70 000 € de recettes) et une chambre d’hôtes (15 000 €). Chaque activité reste sous son propre plafond individuellement, mais le total — 85 000 € — dépasse le plafond global de 83 600 €. Résultat : tu bascules automatiquement au réel sur l’ensemble de tes locations meublées, même si tu ne l’avais pas anticipé.
Comment fonctionne l’amortissement au réel
L’amortissement consiste à déduire chaque année une fraction de la valeur du bien (hors terrain, qui ne s’amortit jamais) et du mobilier, pour refléter comptablement leur usure théorique :
- Le bien immobilier (hors terrain) : amorti en général sur 25 à 40 ans selon les composants (gros œuvre, toiture, façade, équipements).
- Le mobilier et l’électroménager : amorti sur 5 à 10 ans selon les biens.
- Les frais d’acquisition (notaire, agence) : amortissables ou déductibles selon l’option retenue.
L’amortissement ne peut jamais créer ou aggraver un déficit fiscal au réel LMNP : s’il dépasse ce qu’il reste de résultat après charges, l’excédent est simplement reporté sans limite de durée sur les années suivantes, en attendant que le résultat redevienne suffisant pour l’absorber. C’est une mécanique purement comptable — ça ne t’empêche jamais d’encaisser tes loyers normalement.
La réforme 2025 : l’amortissement réintégré dans la plus-value
Depuis l’article 84 de la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025, qui modifie l’article 150 VB du CGI), le calcul de la plus-value de cession d’un bien en LMNP a changé : le prix d’acquisition retenu pour calculer la plus-value est désormais diminué du cumul des amortissements déduits pendant la période de location — ce qui augmente mécaniquement la plus-value imposable à la revente.
Cette règle s’applique à toutes les cessions réalisées depuis le 15 février 2025, y compris pour des amortissements pratiqués avant cette date. Les résidences avec services (étudiantes, seniors, EHPAD) sont expressément exclues de cette réintégration.
⚠️ Cette réforme ne change rien à l’intérêt du réel pendant la période de location — l’économie d’impôt annuelle reste la même. Elle change en revanche le calcul à faire avant de revendre : plus tu as amorti longtemps, plus ta plus-value imposable à la revente sera élevée. Fais chiffrer ce point par ton comptable avant toute cession, l’instruction fiscale détaillée (BOI-RFPI-PVI-20-10) précisant les modalités pratiques n’était pas encore parue au moment de la rédaction.
Que faire d’un déficit au réel
Contrairement à une entreprise individuelle classique au régime réel, où un déficit peut s’imputer sur le revenu global du foyer, un déficit généré par une activité de LMNP au réel ne s’impute que sur des revenus de même nature — c’est-à-dire tes futurs revenus de location meublée non professionnelle — pendant 10 ans. Tu ne peux pas t’en servir pour réduire l’impôt sur tes salaires ou d’autres revenus.
C’est une nuance importante à connaître avant de te lancer : le réel LMNP est très efficace pour annuler l’impôt sur tes loyers, mais il ne réduira jamais l’impôt sur le reste de tes revenus.
Comment faire le choix (et en changer)
- Par défaut, tu es au micro-BIC si tes recettes restent sous le plafond de ta catégorie et que tu n’as rien demandé de particulier.
- Pour passer au réel, il faut lever l’option auprès du service des impôts des entreprises (SIE), avant la date limite de déclaration des revenus de l’année concernée.
- Immatriculation : dans les deux cas, une déclaration d’activité (formulaire P0i) auprès du greffe est nécessaire pour obtenir un numéro SIRET, sauf pour la location de courte durée dans certains cas — vérifie ton obligation précise selon ton activité.
- Retour au micro : possible, mais moins fréquent en pratique puisque le réel reste presque toujours plus avantageux une fois enclenché.
Les erreurs à éviter
- Rester au micro-BIC par simplicité alors qu’un crédit en cours rend l’amortissement bien plus avantageux — le manque à gagner peut se chiffrer en milliers d’euros par an.
- Oublier le plafond global quand tu cumules plusieurs locations meublées de catégories différentes — chaque plafond individuel peut être respecté sans que le total le soit.
- Oublier le terrain dans le calcul de l’amortissement — seule la construction s’amortit, jamais le terrain.
- Confondre LMNP et LMP — le passage en LMP change ton régime social (affiliation SSI) et ta fiscalité de plus-value, ce n’est pas neutre.
- Négliger l’impact de la réforme 2025 sur la plus-value future en optant pour le réel sans avoir anticipé le calcul à la revente.
- Se passer d’un comptable spécialisé LMNP — le calcul de l’amortissement (composants, durées, ventilation) est technique et une erreur peut coûter cher en cas de contrôle.
FAQ
Le régime réel est-il toujours plus avantageux que le micro-BIC en LMNP ?
Dans la grande majorité des cas où le bien est financé à crédit ou représente une valeur significative, oui — grâce à l’amortissement. Ça reste moins déterminant pour un petit bien sans emprunt et à faibles charges.
Quelle est la différence d’abattement entre un meublé de tourisme classé et non classé ?
Un meublé de tourisme classé garde le régime classique (50 %, plafond 83 600 €). Un meublé non classé (type Airbnb sans classement) tombe à 30 % d’abattement avec un plafond réduit à 15 000 €, depuis la loi Le Meur de novembre 2024.
Je cumule plusieurs locations meublées, comment se calcule le plafond ?
Chaque activité doit rester sous son propre plafond, mais le total cumulé de toutes tes recettes de location meublée ne doit pas non plus dépasser le plafond le plus élevé (83 600 €). Au-delà, tu bascules automatiquement au réel sur l’ensemble.
L’amortissement peut-il créer un déficit ?
Non, l’amortissement ne peut jamais créer ou aggraver un déficit — s’il dépasse ce qu’il reste de résultat, l’excédent est simplement reporté sans limite de durée.
Un déficit LMNP réduit-il mes impôts sur mes autres revenus ?
Non. Un déficit LMNP au réel ne s’impute que sur tes futurs revenus de location meublée non professionnelle, pendant 10 ans — jamais sur ton revenu global.
Que change la réforme de 2025 sur l’amortissement ?
Depuis le 15 février 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente, ce qui l’augmente. Ça ne change rien à l’avantage du réel pendant la location, mais il faut l’anticiper avant de vendre.
Dois-je passer en LMP si mes recettes dépassent 23 000 € ?
Pas automatiquement. Tu ne bascules en LMP que si tes recettes dépassent 23 000 € et dépassent aussi les autres revenus de ton foyer fiscal. Il suffit qu’une seule condition ne soit pas remplie pour rester en LMNP.
Notre verdict : en LMNP, le réel n’est pas réservé aux gros investisseurs — c’est le régime par défaut à envisager sérieusement dès que tu as un crédit en cours, grâce à l’amortissement qui n’existe qu’au réel. Le micro-BIC garde son intérêt pour un petit bien sans emprunt, où la simplicité prime. Fais chiffrer les deux options avec un comptable spécialisé LMNP avant de choisir, en tenant compte aussi de l’impact à la revente depuis la réforme 2025.
Retrouve tous nos articles dans la catégorie Fiscalité.
Sources utiles
- Article 155, IV du Code général des impôts (Légifrance) — définition LMP
- BOI-BIC-CHAMP-40-20 — Régime fiscal de la location meublée (BOFiP)
- BOI-BAREME-000044 — Seuils des régimes d’imposition 2026-2028 (BOFiP)
- BOI-BIC-CHAMP-40-10 — Appréciation globale des seuils en cas de cumul d’activités (BOFiP)
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 (Légifrance)
- impots.gouv.fr — Location meublée
