✅ L’essentiel à retenir : oui, tu dois déclarer ton chiffre d’affaires à l’Urssaf même s’il est nul. La déclaration suit ta périodicité habituelle, mensuelle ou trimestrielle. Le montant à regarder est celui de tes recettes encaissées, pas celui de tes factures envoyées. Dans le régime micro-social habituel, zéro recette signifie zéro cotisation proportionnelle, mais tes autres obligations ne disparaissent pas. Surtout, une déclaration à zéro validée et une déclaration oubliée sont deux situations différentes.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Sommaire
- Pourquoi déclarer un chiffre d’affaires nul ?
- Vérifier que ton chiffre d’affaires est bien nul
- Comment faire ta déclaration à zéro ?
- Quand faut-il déclarer ?
- Que reste-t-il à payer ou à déclarer ?
- Que faire si tu as oublié une déclaration ?
- Combien de temps peut-on rester sans recettes ?
- Questions fréquentes
- Notre verdict
- Sources utiles
Tu n’as reçu aucun paiement sur la période et tu hésites à ouvrir ton espace Urssaf ? Cela arrive au démarrage, entre deux missions ou lorsqu’un client tarde à régler. La démarche peut sembler inutile puisque le montant à déclarer est nul. Pourtant, l’administration attend bien une déclaration.
Ce guide concerne la micro-entreprise et son régime micro-social habituel. Il explique comment identifier une période sans recettes, remplir la déclaration et traiter les autres obligations. Pour comprendre l’ensemble des paiements, consulte aussi notre guide des charges en micro-entreprise.
Informations vérifiées le 28 octobre 2026 auprès de Service Public, de l’administration fiscale et du Code de la sécurité sociale. Les visuels sont des schémas pédagogiques, pas des captures du portail Urssaf. Le calendrier affiché dans ton espace reste à consulter, notamment pour ta première déclaration.
Pourquoi déclarer un chiffre d’affaires nul ?
Déclarer sert d’abord à communiquer ta situation pour une période donnée. Un montant nul confirme que tu n’as enregistré aucune recette à déclarer. Sans transmission, l’Urssaf ne peut pas simplement supposer que ton activité n’a rien rapporté : il peut aussi s’agir d’un oubli.
L’obligation figure expressément dans l’article R. 613-8 du Code de la sécurité sociale : en l’absence de chiffre d’affaires ou de recettes, la déclaration doit être souscrite dans les mêmes conditions, avec la mention « néant ». Autrement dit, une activité calme ne suspend pas tes échéances.
Tu peux continuer à prospecter, préparer une offre ou réaliser une mission sans avoir encore encaissé de paiement. Ce travail ne dispense pas de déclaration, mais il ne crée pas à lui seul une recette à déclarer. Le bon réflexe consiste à vérifier les paiements reçus avant de valider la période.
Vérifier que ton chiffre d’affaires est bien nul
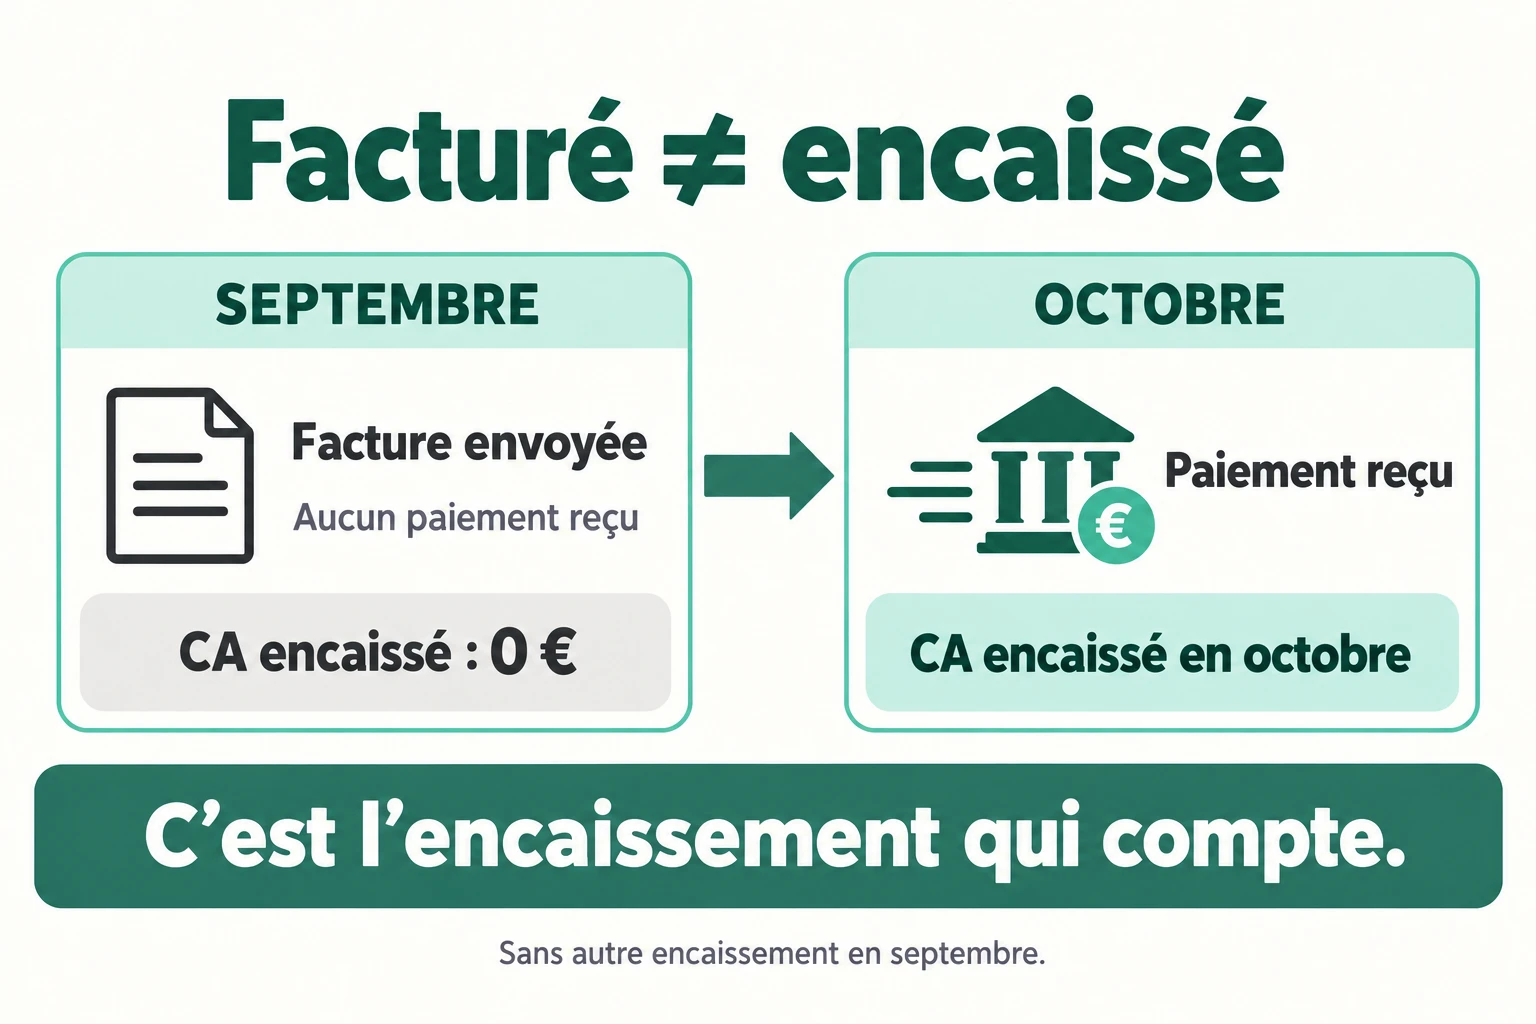
Une facture envoyée ne suffit pas à constituer un encaissement
Pour la déclaration micro-sociale, tu retiens le chiffre d’affaires effectivement encaissé hors taxes. Une facture en attente de règlement ne se déclare donc pas simplement parce qu’elle porte une date comprise dans le mois. À l’inverse, un règlement reçu sur une ancienne facture doit être rattaché à sa période d’encaissement. L’administration fiscale rappelle cette distinction entre recettes encaissées et facturées.
Pour lire le schéma ci-dessous, suis la même facture : elle est envoyée en septembre et réglée en octobre. Sans autre encaissement en septembre, cette première période reste à zéro. Le paiement appartient aux recettes d’octobre. La date d’envoi de ta déclaration est une autre question, traitée dans le calendrier plus bas.
Ne confonds pas chiffre d’affaires, bénéfice et solde bancaire
Tes dépenses ne viennent pas réduire le chiffre d’affaires à transmettre à l’Urssaf. Un abonnement, un achat professionnel ou des frais bancaires ne permettent pas d’annuler une recette. Même si tes dépenses absorbent tout ce que tu as reçu, tu ne déclares pas zéro pour cette raison. Service Public précise qu’aucune charge ne se déduit du chiffre d’affaires déclaré.
Le solde du compte n’est pas davantage le montant à reprendre : il mélange les recettes, les paiements de dépenses et les mouvements personnels. Pars plutôt de ton livre des recettes et rapproche chaque règlement de la facture correspondante. En cas de doute sur un mouvement, identifie sa nature avant de remplir le formulaire.
Comment faire ta déclaration à zéro ?
Connecte-toi à ton espace sur autoentrepreneur.urssaf.fr, puis accède à la rubrique « Déclarer et payer ». Ouvre l’échéance concernée et vérifie la période affichée. C’est particulièrement utile si tu reviens sur une déclaration ancienne : la date à laquelle tu te connectes n’est pas forcément celle des recettes demandées.
Renseigne ensuite un montant nul pour les catégories d’activité sans recettes, selon les indications du formulaire. Service Public parle de la mention « néant » ; suis la présentation proposée dans ton espace pour saisir zéro ou confirmer l’absence de chiffre d’affaires. Termine la validation et garde le justificatif. Le service officiel décrit les étapes de la déclaration en ligne.
Si tu exerces plusieurs activités, examine chaque rubrique séparément. Une ligne à zéro ne signifie pas que toute la déclaration est nulle. Vérifie notamment les règlements reçus dans une catégorie différente de celle que tu utilises le plus souvent.
Enfin, assure-toi de retrouver la déclaration dans ton historique. Un écran rempli puis fermé ne prouve pas son enregistrement. Range la confirmation dans un dossier par année et par période : tu retrouveras plus facilement ce que tu as transmis si une régularisation devient nécessaire.
Quand faut-il déclarer ?
Les échéances restent les mêmes lorsque le chiffre d’affaires est nul. Pour les déclarations courantes, le calendrier est le suivant :
| Périodicité | Période des recettes | Date limite habituelle |
|---|---|---|
| Mensuelle | Mois précédent | Dernier jour du mois suivant |
| Trimestrielle | Janvier à mars | 30 avril |
| Trimestrielle | Avril à juin | 31 juillet |
| Trimestrielle | Juillet à septembre | 31 octobre |
| Trimestrielle | Octobre à décembre | 31 janvier de l’année suivante |
Ces dates sont prévues par l’article R. 613-8 du Code de la sécurité sociale. Au démarrage, la première déclaration suit un calendrier particulier : ne lui applique pas automatiquement le rythme ordinaire du tableau. Consulte la première échéance dans ton espace et la fiche officielle consacrée aux dates de déclaration.
Pour t’organiser, place un rappel avant l’échéance et réserve un court moment pour rapprocher tes recettes. Garde ce rendez-vous même lorsqu’aucun client ne t’a payé : c’est précisément pendant ces périodes que la déclaration risque de sortir de ta routine.
Que reste-t-il à payer ou à déclarer ?
Urssaf : pas de cotisations proportionnelles sans recettes
Dans le régime micro-social habituel, les cotisations sont calculées en pourcentage des encaissements. Lorsque ceux-ci sont nuls, les cotisations proportionnelles le sont aussi. Cela ne transforme pas pour autant ton entreprise en activité sans dépenses : une assurance ou un abonnement peuvent continuer à être facturés. Source : cotisations sociales du micro-entrepreneur.
Cas particulier : il est possible d’opter pour des cotisations minimales. Service Public précise que cette option fait basculer dans le régime social des travailleurs indépendants classiques. Elle ne doit donc pas être confondue avec le calcul habituel du micro-social présenté ici. Si tu l’as choisie, vérifie ton traitement avec l’Urssaf.
CFE : le chiffre d’affaires du mois ne suffit pas
La cotisation foncière des entreprises ne se calcule pas sur chaque déclaration mensuelle. Un mois sans encaissement ne supprime donc pas automatiquement un avis de CFE. L’année de création est exonérée ; ensuite, la situation dépend notamment du local, de la période de référence et des exonérations applicables.
Le seuil de 5 000 € de chiffre d’affaires ou de recettes sur la période de référence concerne l’exonération de cotisation minimum. Cette période correspond généralement à l’année N-2, avec des règles particulières au démarrage et une annualisation si nécessaire. Vérifie ton avis dans l’espace professionnel et contacte le service des impôts des entreprises si sa base te semble incorrecte. Source : impots.gouv.fr sur la CFE des micro-entrepreneurs.
Impôt sur le revenu : la déclaration annuelle reste distincte
Tu dois aussi renseigner les revenus de ton activité dans la déclaration annuelle, avec la 2042-C-PRO. Si le chiffre d’affaires de toute l’année est nul, tu déclares cette absence de recettes dans la rubrique correspondante. Une seule période à zéro ne signifie évidemment pas que le total annuel est nul.
Cette démarche reste nécessaire avec le versement libératoire. Le report annuel n’est pas un deuxième paiement du versement déjà effectué : il permet à l’administration de prendre en compte les revenus du foyer selon les règles applicables. Source : obligations déclaratives rappelées par l’administration fiscale et régime fiscal de la micro-entreprise.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Que faire si tu as oublié une déclaration ?
Commence par retrouver la période manquante et reconstituer ses recettes, sans reporter automatiquement celles du mois en cours. Dans ton espace Urssaf, regarde si l’échéance peut être régularisée en ligne. Si elle ne l’est plus ou si un appel de cotisations te paraît incohérent, utilise la messagerie pour expliquer la situation et transmettre les éléments demandés.
Une absence de déclaration peut entraîner une pénalité et, faute de régularisation, un calcul forfaitaire des cotisations avec majoration. Le fait de n’avoir rien encaissé n’annule pas l’obligation de transmettre la déclaration. Ne laisse donc pas un montant réclamé sans réponse au motif que ton activité n’a produit aucune recette. Source : obligations comptables et déclaratives du micro-entrepreneur.
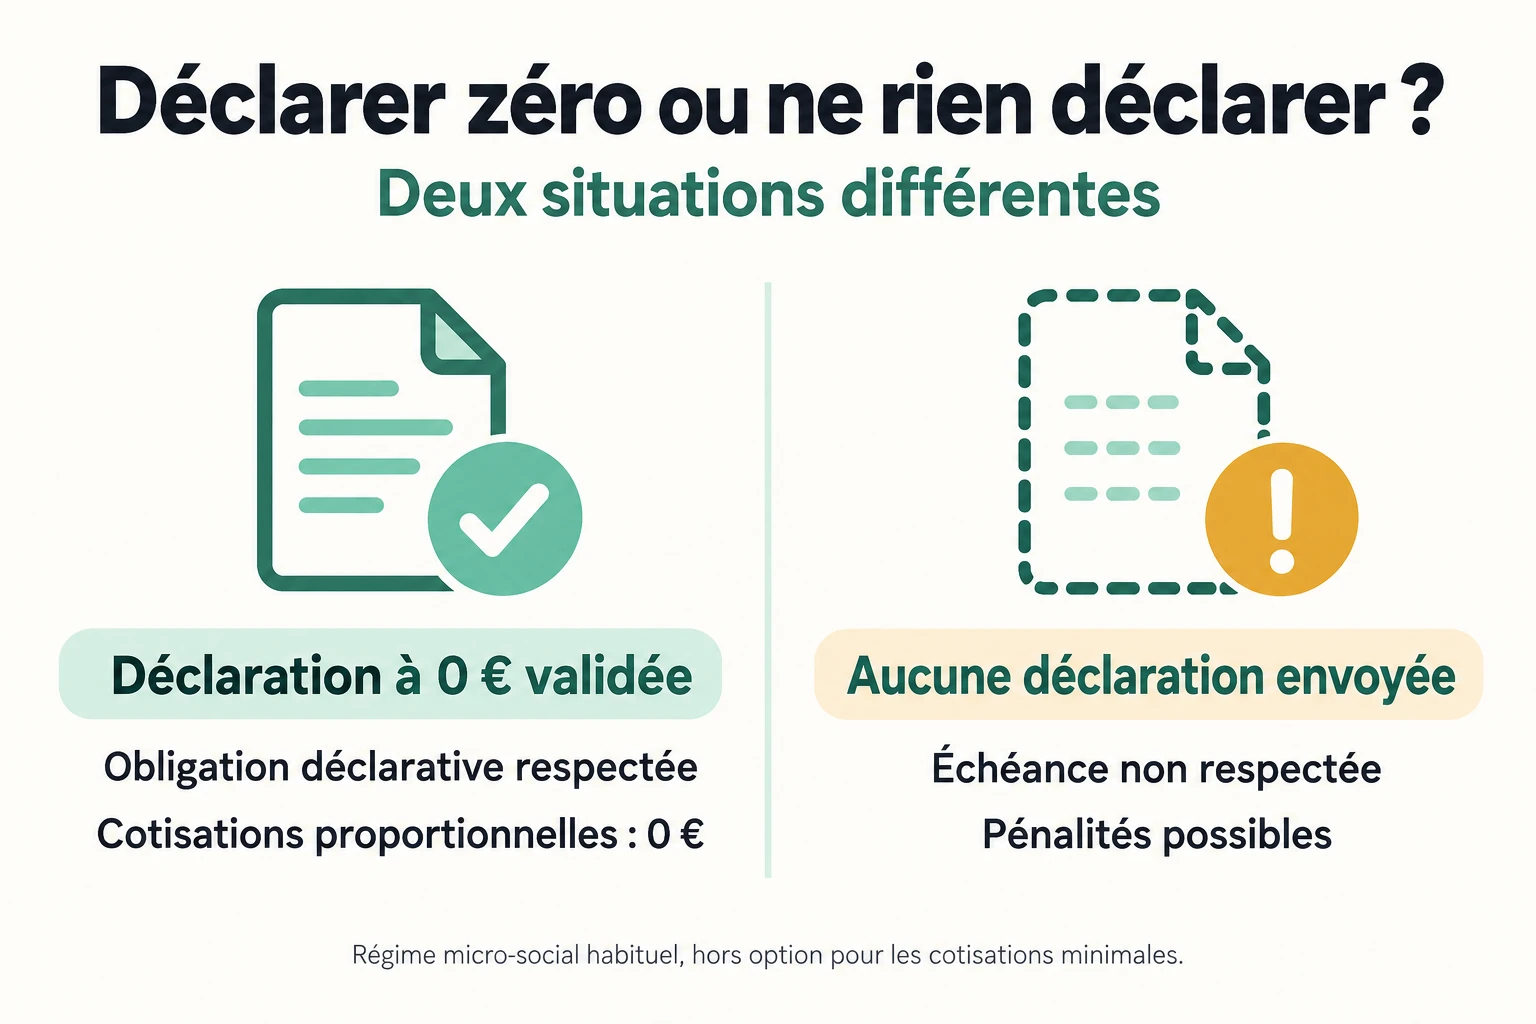
Après correction, conserve l’accusé d’enregistrement et les échanges avec l’Urssaf. Vérifie aussi les périodes suivantes : un premier oubli peut en cacher un autre. L’objectif est de remettre l’historique à jour, puis de reprendre un calendrier simple et régulier.
Combien de temps peut-on rester sans recettes ?
Déclarer régulièrement zéro ne garantit pas le maintien indéfini de l’entreprise. Service Public indique qu’une absence de chiffre d’affaires pendant 24 mois ou 8 trimestres consécutifs expose à une radiation d’office. Source : sortie du régime micro-fiscal pour absence de chiffre d’affaires.
Le cadre légal prévoit une information préalable et une possibilité d’opposition : l’article L. 613-4 du Code de la sécurité sociale vise une absence de recettes ou de déclarations pendant au moins deux années civiles consécutives. Si tu reçois un courrier sur ce sujet, réponds dans le délai indiqué au lieu de supposer qu’une déclaration à zéro suffit à le régler.
Profite d’une inactivité durable pour décider de la suite : reprise en préparation, pause temporaire ou arrêt de l’activité. Si tu souhaites fermer, une succession de déclarations nulles ne remplace pas les formalités de cessation. Notre guide pour fermer une micro-entreprise détaille la démarche.
Questions fréquentes
Dois-je ajouter une recette fictive pour montrer que mon entreprise est active ?
Non. Ta déclaration doit correspondre à tes recettes réelles. Ne crée ni facture de complaisance ni encaissement fictif pour modifier l’apparence de ton activité. Si l’Urssaf te demande des explications sur une période d’inactivité, réponds avec tes éléments réels.
Un logiciel de facturation remplace-t-il la validation de ma déclaration ?
Ne le suppose pas. Un outil peut faciliter le suivi des factures et des règlements ; vérifie séparément les démarches qu’il prend effectivement en charge. Le repère à conserver est la confirmation de transmission de ta déclaration. Pour les fonctionnalités du logiciel, consulte notre avis détaillé sur Indy.
Comment préparer une déclaration si mes justificatifs sont dispersés ?
Regroupe d’abord les factures et les relevés de la période, puis associe les règlements aux pièces correspondantes. Note les points à éclaircir avant la saisie. Un dossier unique, tenu au fil des encaissements, rendra les prochaines échéances plus faciles à traiter.
Notre verdict
Le plus utile est d’intégrer la déclaration à une routine de gestion : vérifier les recettes, transmettre la période et ranger la confirmation. Tu peux alors consacrer ton énergie à la reprise commerciale sans laisser s’accumuler des échéances administratives. Si ton activité reste durablement à l’arrêt, fais un point sur son avenir plutôt que de laisser cette routine fonctionner sans projet de reprise.
Pour continuer : tenir ton livre des recettes, distinguer Urssaf, CFE et impôt ou consulter nos guides de fiscalité.
Outil que je recommande
Simplifie ta facturation avec Indy
Crée tes devis et tes factures avec Indy et suis tes encaissements. Consulte les fonctionnalités et les conditions adaptées à ton activité.
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site d’Indy.
Sources utiles
- Code de la sécurité sociale, article R. 613-8 : déclaration néant et échéances
- Service Public : quand déclarer son chiffre d’affaires
- Service Public : cotisations sociales et option pour des cotisations minimales
- Service Public : obligations comptables et déclaratives
- Service Public : régime fiscal et absence de chiffre d’affaires
- Code de la sécurité sociale, article L. 613-4 : radiation
- Impots.gouv.fr : déclaration périodique et déclaration annuelle
- Impots.gouv.fr : CFE des micro-entrepreneurs
- Indy : fonctionnalités de facturation
