✅ L’essentiel à retenir : oui, un micro-entrepreneur peut demander un acompte. Quand ton client le verse, tu lui remets une facture d’acompte portant un numéro unique dans la séquence de tes factures, puis tu déduis ce paiement sur la facture de solde. L’acompte entre dans ton chiffre d’affaires de la période où tu l’encaisses (mois ou trimestre), même si la mission n’est pas terminée. La loi ne fixe aucun pourcentage : il se négocie et s’écrit sur le devis, avec le mot « acompte », pour ne pas être pris pour des arrhes.
Outil que je recommande
Simplifie ta compta et ta facturation, gratuitement
Indy propose une comptabilité automatisée, de la facturation électronique conforme et un compte pro avec IBAN français — gratuit dès 0 €/mois.
ℹ️ Lien partenaire · code PREMIERMOIS appliqué automatiquement.
Sommaire
- La facture d’acompte en 30 secondes
- À quoi sert une facture d’acompte ?
- Acompte ou arrhes : ce qu’il faut écrire sur le devis
- Quand émettre la facture d’acompte ?
- Les mentions à faire figurer
- Exemple : un acompte de 30 % sur un site vitrine
- Comment déclarer l’acompte à l’Urssaf ?
- TVA et acompte : que faire ?
- Faire la facture de solde sans erreur
- Que faire si la commande est annulée ?
- Checklist avant d’envoyer la facture
Un client qui te dit « d’accord, on y va » et ta mission qui démarre sans un euro en caisse : c’est le moment où l’acompte devient utile. Mais derrière ce mot se cachent plusieurs questions très concrètes. Quelle facture émettre, avec quelles mentions, quand la déclarer à l’Urssaf, que faire de la TVA, et comment la déduire à la fin sans déclarer deux fois la même somme ? Cet article suit le parcours dans l’ordre : devis, encaissement, facture d’acompte, solde.
⚠️ Les règles ci-dessous reprennent les fiches officielles de Service-Public Entreprendre : « Mentions obligatoires sur une facture » (vérifiée le 11 août 2026), « Dates d’exigibilité de la TVA » (25 septembre 2026), « Obligations comptables du micro-entrepreneur » (7 septembre 2026), « Acompte, avance, arrhes et avoir » (5 août 2025), ainsi que la fiche de l’Urssaf « Déterminer mon chiffre d’affaires ». Elles peuvent évoluer : vérifie la version en vigueur avant une démarche importante. Cet article est informatif et ne constitue pas un conseil comptable personnalisé.
La facture d’acompte en 30 secondes
- Ton client accepte un devis qui indique le prix total et le montant ou le pourcentage de l’acompte.
- Il verse l’acompte ; tu émets une facture d’acompte numérotée comme tes autres factures.
- Tu inscris l’encaissement dans ton livre des recettes à sa date réelle et tu le déclares à l’Urssaf pour la bonne période.
- À la fin de la mission, tu émets la facture de solde qui rappelle l’acompte et le déduit.
Demander 30 % ou 40 % n’est pas une règle légale : c’est une pratique courante. Ce qui compte, c’est que le taux soit annoncé avant que le client accepte, et que tu ne mélanges pas devis, acompte, arrhes et facture finale.
À quoi sert une facture d’acompte ?
Elle constate qu’une partie du prix a été payée avant la livraison du bien ou la fin de la prestation. Elle te sert à :
- financer le démarrage du travail ou les premiers achats ;
- t’assurer de l’engagement du client ;
- limiter la somme qui reste exposée en cas d’impayé sur le solde ;
- garder une trace écrite claire de chaque encaissement.
Elle ne remplace ni le devis accepté, qui définit la commande, ni la facture finale, qui récapitule l’opération entière. Voici qui fait quoi :
| Document | Quand l’utiliser ? | Ce qu’il fait |
|---|---|---|
| Devis | Avant l’accord du client | Fixe le contenu, le prix et les conditions, dont l’acompte |
| Facture d’acompte | Quand le client verse une partie du prix à l’avance | Justifie la somme encaissée |
| Facture de solde | À la livraison ou à la fin de la mission | Déduit l’acompte et réclame le reste |
| Facture d’avoir | Pour annuler ou réduire une facture déjà émise | Corrige la trace sans supprimer l’original |
Pour les règles générales de facturation, retrouve notre guide sur les mentions obligatoires d’une facture. Ici, on reste sur le parcours acompte, encaissement, solde.
Acompte ou arrhes : ce qu’il faut écrire sur le devis
Les deux mots n’ont pas le même effet, surtout avec un client particulier. Selon la fiche officielle de Service-Public :
- avec un acompte, vous êtes chacun engagés : le professionnel doit fournir la prestation et le client doit l’acheter. Celui qui se rétracte peut être condamné à payer des dommages et intérêts ;
- avec des arrhes, chacun peut revenir sur son engagement : le client qui renonce perd la somme versée, et le professionnel qui ne fournit pas la prestation doit rendre le double.
Le point qui piège : en l’absence de précision, les sommes versées d’avance sont présumées être des arrhes. Écrire seulement « 30 % à la commande » ne suffit donc pas. Si tu veux un engagement ferme des deux côtés, indique « acompte de 30 % » dans le devis ou les conditions générales de vente.
Deux précisions de la même fiche, utiles pour une mission longue : ces règles visent les achats de particuliers, et elles ne s’appliquent pas aux produits fabriqués sur mesure. Dans le doute, écris noir sur blanc dans le devis la nature de la somme et ce qui se passe en cas d’annulation.
💡 À ne pas confondre : une facture proforma est un document provisoire. À elle seule, elle ne justifie pas un encaissement dans ta comptabilité.
Quand émettre la facture d’acompte ?
Prévois l’acompte dans le devis, puis émets la facture au moment où le client verse la somme. Le parcours le plus propre :
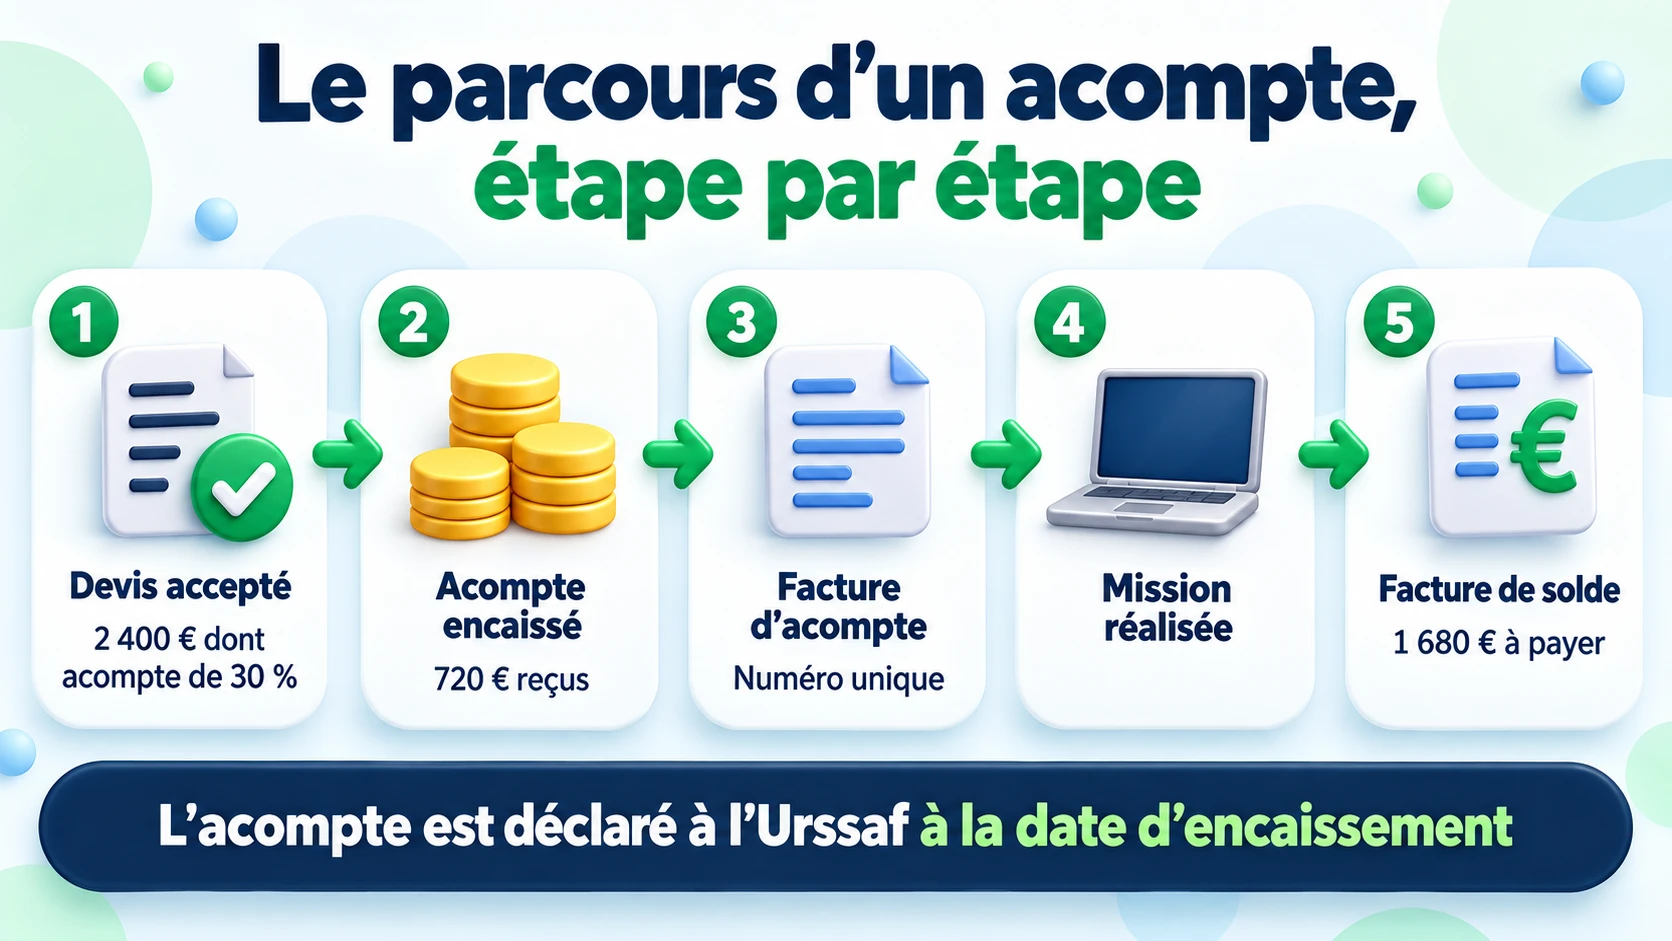
- devis daté et accepté, qui mentionne l’acompte ;
- demande de paiement conforme au devis ;
- encaissement effectif ;
- facture d’acompte remise au client ;
- réalisation de la commande ;
- facture de solde qui déduit l’acompte.
Un devis n’est pas une facture : il peut servir de base à la commande, mais il ne remplace pas la pièce numérotée qui justifie la somme reçue.
Les mentions à faire figurer
Une facture d’acompte suit les règles d’une facture classique. D’après la fiche officielle, vérifie au minimum :
- la date d’émission ;
- un numéro unique, dans une séquence chronologique et continue ;
- la date de la vente ou de la prestation, qui peut être la date à laquelle l’acompte est versé ;
- ton nom et prénom, précédés ou suivis de « Entrepreneur individuel » ou « EI », ton adresse et ton numéro Siren ;
- l’identité du client : nom de l’entreprise s’il est professionnel, nom complet et adresse s’il est particulier (sauf opposition) ;
- le numéro du bon de commande, quand le client en a établi un ;
- la désignation de la prestation ou du produit, avec le prix HT, le taux de TVA applicable ou la mention d’exonération, et le total à payer ;
- la date à laquelle le règlement doit intervenir et les conditions d’escompte, avec « Escompte pour paiement anticipé : néant » s’il n’y en a pas ;
- le taux des pénalités de retard et, pour un client professionnel, l’indemnité forfaitaire de 40 € pour frais de recouvrement ;
- la mention « TVA non applicable, art. 293 B du CGI » si tu es en franchise en base de TVA.
Par bonne pratique, ajoute en évidence « Facture d’acompte », le numéro et la date du devis, avec une formule du type :
Acompte de 30 % sur la prestation « création d’un site vitrine », selon le devis DEV-2026-031 accepté le 5 octobre 2026.
Faut-il une série de numéros séparée ?
La règle officielle demande un numéro unique dans une séquence chronologique et continue. Le plus simple est donc de ranger les factures d’acompte dans ta numérotation générale, sans trou ni doublon et sans facture supprimée.
📅 Facturation électronique : depuis le 1er septembre 2026, de nouvelles mentions doivent figurer sur les factures, d’abord pour les grandes entreprises et les ETI (entreprises de taille intermédiaire), puis pour les PME et les micro-entreprises à partir du 1er septembre 2027. Les quatre nouvelles mentions : le numéro Siren du client s’il est une entreprise, l’adresse de livraison si elle diffère de celle du client, la nature des opérations (livraison de biens, prestation de services ou les deux) et, si tu as opté pour la TVA sur les débits, la mention « Option pour le paiement de la taxe d’après les débits ». Le détail est dans notre guide sur la facturation électronique des auto-entrepreneurs.
Exemple : un acompte de 30 % sur un site vitrine
Une développeuse web, en franchise de TVA, vend un site vitrine 2 400 €. Le devis prévoit un acompte de 30 % à la commande.
| Calcul | Montant |
|---|---|
| Prix total | 2 400 € |
| Acompte : 2 400 € × 30 % | 720 € |
| Solde restant : 2 400 € − 720 € | 1 680 € |
La facture d’acompte peut se présenter ainsi :
| Désignation | Montant |
|---|---|
| Acompte de 30 % sur création d’un site vitrine, devis DEV-2026-031 | 720 € |
| TVA non applicable, art. 293 B du CGI | 0 € |
| Net à payer | 720 € |
Une fois le site livré, la facture finale rappelle la prestation à 2 400 €, puis une ligne négative « Acompte déjà payé, facture FAC-2026-018 : − 720 € ». Le net restant à payer est de 1 680 €.
🔎 Le contrôle qui évite la double déclaration : la facture finale affiche 2 400 €, mais ton livre des recettes doit montrer deux encaissements distincts : 720 € à la date de l’acompte, puis 1 680 € à la date du solde. Ne redéclare pas 2 400 € lors du second paiement.
Outil que je recommande
Simplifie ta compta et ta facturation, gratuitement
Indy propose une comptabilité automatisée, de la facturation électronique conforme et un compte pro avec IBAN français — gratuit dès 0 €/mois.
ℹ️ Lien partenaire · code PREMIERMOIS appliqué automatiquement.
Comment déclarer l’acompte à l’Urssaf ?
L’Urssaf raisonne en encaissements. Sa fiche précise que le chiffre d’affaires à déclarer est celui encaissé pendant la période : les ventes et prestations réalisées mais non encore payées ne se déclarent pas. Le montant est brut et hors taxes, sans aucune charge déduite. Il en découle qu’un acompte encaissé entre dans la période où tu reçois l’argent, que la mission soit terminée ou non. L’Urssaf ne cite pas le mot « acompte » dans cette fiche : c’est l’application directe de la règle de l’encaissement.
Un exemple :
- facture d’acompte envoyée le 28 août ;
- virement reçu le 3 septembre ;
- mission terminée en octobre.
L’acompte est une recette de septembre (ou du 3e trimestre si tu déclares par trimestre), ni d’août ni d’octobre. Inscris-le aussi, dans l’ordre chronologique, dans ton livre des recettes : le montant, l’origine (ton client), le mode de règlement et la référence de la facture. Les mentions attendues sont détaillées dans notre guide du livre des recettes.
TVA et acompte : que faire ?
Tu es en franchise en base de TVA
Tu ne factures pas de TVA. La facture d’acompte porte la même mention que tes autres factures : « TVA non applicable, art. 293 B du CGI ». Garde tout de même un œil sur tes seuils avec notre guide sur la TVA pour auto-entrepreneur.
Tu factures la TVA
La TVA est « exigible » à partir du moment où tu dois la déclarer et la reverser à l’État. L’encaissement d’un acompte peut la rendre exigible, selon la fiche officielle sur les dates d’exigibilité :
- prestation de services : par défaut, la TVA est exigible quand le prix, ou un acompte, est encaissé ;
- livraison de biens : en cas d’acompte payé avant la livraison, la TVA due sur cet acompte devient exigible dès son encaissement, pour les acomptes encaissés depuis le 1er janvier 2023 ;
- si tu as opté pour la TVA sur les débits, elle est exigible à la date de facturation.
La facture doit alors isoler la base hors taxe, le taux et la TVA correspondant à l’acompte. Si ta situation mélange plusieurs taux ou un client hors de France, fais valider le traitement par ton service des impôts des entreprises ou par un professionnel.
Faire la facture de solde sans erreur
La facture finale doit permettre au client de refaire tout le calcul. Elle contient :
- la désignation complète et le prix total de la commande ;
- la référence du devis ;
- la référence de chaque facture d’acompte ;
- le total des acomptes déjà payés, clairement déduit ;
- le montant restant à régler ;
- les mentions habituelles de facturation.
S’il y a plusieurs acomptes, émets une facture pour chaque versement et déduis-les tous du solde. Ne modifie jamais la première facture pour y ajouter le second paiement.
Pour centraliser devis, factures et encaissements au même endroit, retrouve notre avis sur Indy et notre comparatif des logiciels de facturation.
Que faire si la commande est annulée ?
Ne supprime pas la facture d’acompte : ta numérotation doit rester continue. La suite dépend du contrat et de la somme réellement remboursée :
- acompte remboursé en totalité : émets un avoir qui renvoie à la facture d’origine ;
- une partie conservée, selon l’accord passé ou la règle du devis : documente séparément le montant conservé et le montant remboursé ;
- garde le devis, les échanges, la facture, l’avoir et la preuve du remboursement.
Côté Urssaf, le remboursement se répercute sur ton chiffre d’affaires. Selon sa fiche officielle :
- si tu rembourses avant d’avoir déclaré cette somme, tu en tiens compte directement : le remboursement vient diminuer le chiffre d’affaires déclaré ;
- si tu rembourses après la déclaration, il faut une déclaration rectificative, demandée via la messagerie de ton compte en ligne, en indiquant la période, la catégorie de chiffre d’affaires et le montant rectifié.
Checklist avant d’envoyer la facture
- ☐ Le devis précise « acompte », son montant et son échéance.
- ☐ Le client a accepté le devis.
- ☐ La facture porte un numéro unique, dans la séquence chronologique.
- ☐ La date du versement de l’acompte est indiquée.
- ☐ Le pourcentage et sa base de calcul sont clairs.
- ☐ La mention de TVA correspond à ta situation.
- ☐ Le paiement est inscrit dans le livre des recettes à sa date réelle.
- ☐ La facture finale déduira l’acompte sans le compter deux fois.
Questions fréquentes
Quel pourcentage d’acompte demander en micro-entreprise ?
Il n’y a pas de pourcentage légal. Selon Service-Public, le montant de l’acompte est librement déterminé par le vendeur et le client peut le négocier avant de signer. 30 % est fréquent, mais 20 %, 40 %, 50 % ou un montant fixe se justifient selon les achats à engager, la durée de la mission et le risque client. Affiche-le dans le devis avant l’acceptation.
Dois-je déclarer un acompte à l’Urssaf avant la fin de la mission ?
Oui, dès qu’il est encaissé : le chiffre d’affaires à déclarer est celui encaissé pendant la période. La date de fin de mission ou celle de la facture finale ne repousse pas l’acompte à une période ultérieure.
Puis-je demander un acompte sans devis ?
Rien ne t’en empêche, mais c’est déconseillé. Le devis accepté prouve le prix total, le contenu de la commande, le fait que la somme est un acompte et les conditions d’annulation. Sans écrit clair, le risque de contestation augmente, notamment sur la différence entre acompte et arrhes.
Peut-on faire une facture d’acompte sur Word ou Excel ?
Oui, si le document contient toutes les mentions requises et si ta numérotation reste chronologique et continue. Un logiciel de facturation réduit simplement le risque de doublon, d’oubli ou de mauvaise déduction sur le solde.
La facture finale doit-elle porter seulement sur le solde ?
Mieux vaut présenter le prix total de l’opération, puis la déduction identifiable des acomptes déjà facturés. Le client voit ainsi le montant global, ce qu’il a déjà payé et le net restant dû.
Outil que je recommande
Simplifie ta compta et ta facturation, gratuitement
Indy propose une comptabilité automatisée, de la facturation électronique conforme et un compte pro avec IBAN français — gratuit dès 0 €/mois.
ℹ️ Lien partenaire · code PREMIERMOIS appliqué automatiquement.
Sources utiles
- Mentions obligatoires sur une facture — Service-Public Entreprendre (fiche vérifiée le 11 août 2026)
- Quelles sont les dates d’exigibilité en matière de TVA ? — Service-Public Entreprendre (fiche vérifiée le 25 septembre 2026)
- Livraisons de biens : la TVA exigible dès l’encaissement d’acomptes au 1er janvier 2023 — Service-Public Entreprendre
- Obligations comptables du micro-entrepreneur — Service-Public Entreprendre (fiche vérifiée le 7 septembre 2026)
- Acompte, avance, arrhes et avoir : quelles différences ? — Service-Public (fiche vérifiée le 5 août 2025)
- Déterminer mon chiffre d’affaires — Urssaf, espace auto-entrepreneur
