✅ L’essentiel à retenir : Dans le BTP, une facture sans TVA peut correspondre à deux situations différentes. Si tu bénéficies de la franchise en base, ta prestation ne donne pas lieu à une TVA à autoliquider par ton client. Si tu es redevable de la TVA et interviens en sous-traitance pour des travaux concernés, c’est le donneur d’ordre assujetti qui déclare la taxe. La bonne mention dépend donc de ton régime fiscal et du contrat : travailler dans le bâtiment ne suffit pas à déclencher le dispositif.
Outil que je recommande
Organise ta facturation avec Indy
Découvre Indy pour préparer tes factures. Vérifie que le paramétrage et les mentions proposés correspondent à ta situation de TVA.
ℹ️ Lien partenaire. Les conditions de l’offre sont à consulter sur le site.
Sommaire
Ton donneur d’ordre te demande une facture avec la mention « Autoliquidation ». Tu es micro-entrepreneur, tu travailles sur un chantier et tu te demandes si cette demande est justifiée. Avant de changer ton modèle de facture, il faut regarder ce qui explique l’absence de TVA.
Le point de départ est simple : le régime micro et le régime de TVA sont deux sujets distincts. Tu peux rester micro-entrepreneur tout en devenant redevable de la TVA. Notre guide de la TVA pour auto-entrepreneur détaille cette distinction.
Ce guide concerne les travaux immobiliers sous-traités en France. Les prestations internationales suivent d’autres règles. Les sources officielles ont été consultées le 13 octobre 2026 ; la référence de franchise proposée ci-dessous tient compte de la recodification annoncée par l’administration fiscale pour septembre 2026.
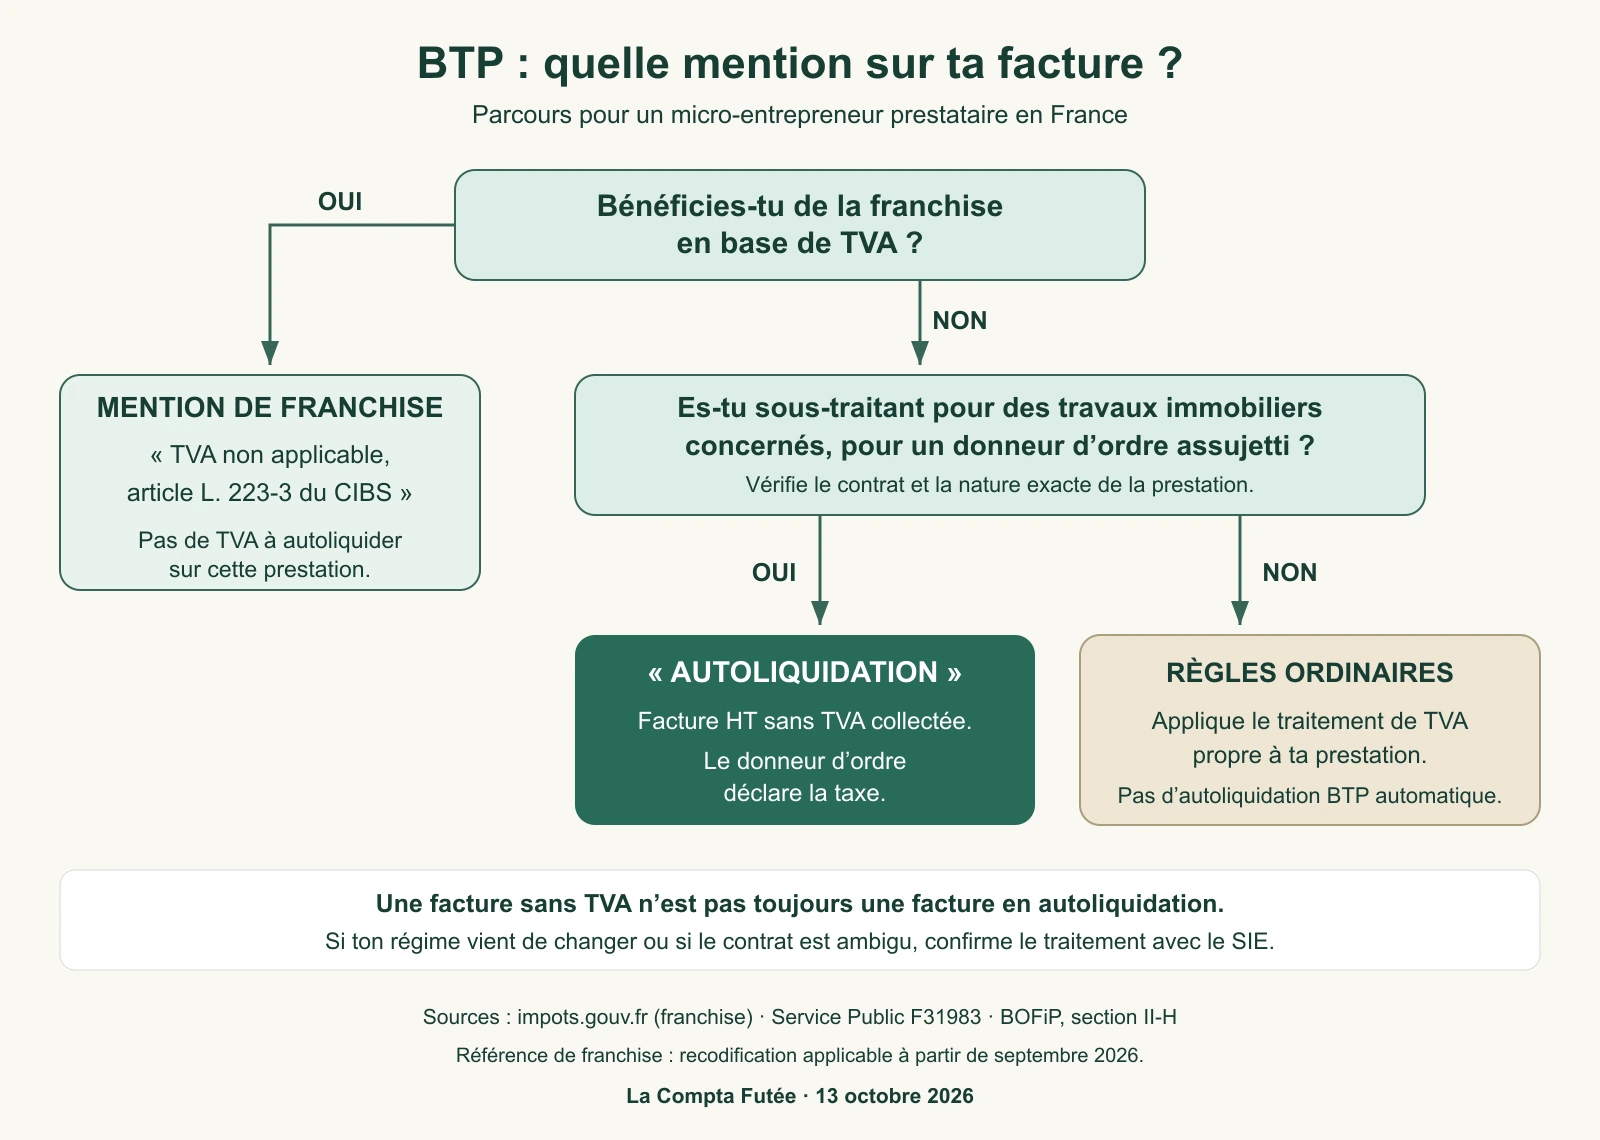
Choisis la mention de facturation à partir de ton régime de TVA, du contrat et de la nature des travaux.
Commence par identifier ton rôle et ton régime de TVA
Es-tu sous-traitant ou prestataire du client final ?
L’autoliquidation BTP concerne une véritable relation de sous-traitance. Une entreprise qui a obtenu un marché te confie une partie des travaux, sous sa responsabilité. Le propriétaire du bien reste le maître d’ouvrage ; l’entreprise qui te confie la prestation est ton donneur d’ordre.
Pour t’y retrouver, rassemble les pièces du chantier et pose-toi une question : qui m’a confié cette partie du marché ? Le nom de cette entreprise, le travail demandé et le prix convenu doivent être identifiables. Un contrat est utile ; le BOFiP admet aussi un devis, un bon de commande signé ou un document établissant l’accord entre les parties.
Si tu réalises directement les travaux pour le propriétaire, la seule présence d’autres artisans sur place ne crée pas une sous-traitance. N’ajoute pas une mention fiscale parce qu’elle figure sur la facture d’un autre intervenant.
Bénéficies-tu encore de la franchise en base ?
Si tu es en franchise, tu ne collectes pas de TVA et tu ne récupères pas celle de tes achats. Service Public précise que, lorsque le sous-traitant bénéficie de cette franchise, le donneur d’ordre n’a pas de TVA à verser sur sa prestation.
L’administration fiscale donne désormais également la référence suivante pour les factures de franchise : « TVA non applicable, article L. 223-3 du Code des impositions sur les biens et services ». Tu rencontreras encore « TVA non applicable, art. 293 B du CGI » sur les anciens modèles. La page d’impots.gouv.fr explique le passage entre ces références.
Es-tu devenu redevable de la TVA ?
Une option volontaire ou la perte de la franchise peut te rendre redevable. Quand les conditions de sous-traitance et de travaux immobiliers sont réunies, tu factures sans collecter la taxe ; le donneur d’ordre l’autoliquide. La facture porte alors « Autoliquidation ».
Pour décider, utilise ce tableau comme point de départ :
| Ta situation | Traitement de la facture |
|---|---|
| Sous-traitant bénéficiant de la franchise | Facture sans TVA avec la mention de franchise |
| Sous-traitant redevable, travaux concernés, donneur d’ordre assujetti | Facture HT avec la mention « Autoliquidation » |
| Intervention directe pour le client final | Régime ordinaire applicable à ton entreprise et à la prestation |
| Prestation exclue de l’autoliquidation BTP | Analyse de la règle de TVA propre à cette prestation |
Quels travaux entrent dans le dispositif ?
Le BOFiP vise notamment la construction, la rénovation, les travaux publics, l’équipement immobilier et la remise en état d’immeubles. Une installation incorporée au bâtiment peut ainsi entrer dans le champ. Les opérations de nettoyage accessoires aux travaux concernés suivent leur régime.
La fourniture seule de biens meubles, les prestations intellectuelles de bureaux d’études et la location de matériel de chantier sont exclues du dispositif décrit par le BOFiP. Le nettoyage sous contrat séparé doit également être distingué.
En pratique, évite de classer une prestation à partir du seul métier de l’intervenant. Lis la désignation du devis : décrit-elle une installation dans l’immeuble, une livraison, une étude ou une location ? Si cette désignation est trop vague, demande qu’elle soit précisée avant de préparer la facture.
Pour un contrat réunissant plusieurs prestations, conserve une description détaillée plutôt qu’un intitulé global du type « intervention chantier ». Elle facilitera l’analyse du traitement fiscal et les échanges avec le service des impôts des entreprises (SIE).
Préparer une facture en autoliquidation
Une fois le régime identifié, pars de ton modèle habituel. La mention fiscale ne remplace pas les autres informations requises. Pour vérifier ces dernières, consulte notre guide des mentions obligatoires sur une facture.
Le BOFiP précise que la facture en autoliquidation ne mentionne pas la TVA exigible et doit faire apparaître la mention « autoliquidation ». Présente donc le montant HT et le montant à régler sans ajouter de taxe à collecter.
Voici une trame de présentation à compléter, et non un modèle juridique exhaustif :
FACTURE — [numéro]
Date : [date d’émission]
Sous-traitant : [identité, EI et informations légales]
Donneur d’ordre : [identité et informations légales]
Chantier : [adresse et description]
Référence : [contrat, devis ou commande]
Travaux réalisés : [désignation précise, quantités et prix]
Total hors taxes : [montant]
Net à payer : [montant]
Autoliquidation — TVA due par le preneur
[Échéance, modalités de paiement et autres mentions obligatoires]
Laisse une place visible aux références du chantier. Elles permettent au client de rapprocher la facture de la commande sans chercher dans plusieurs documents. Une description précise est aussi préférable pour distinguer une prestation déjà facturée d’une intervention complémentaire.
Avant l’envoi, exporte le document et relis le PDF. Vérifie le résultat effectivement transmis : le paramétrage enregistré dans ton outil et le contenu imprimé peuvent présenter des différences. Relis particulièrement le total, la mention fiscale et les coordonnées du client.
Outil que je recommande
Organise ta facturation avec Indy
Découvre Indy pour préparer tes factures. Vérifie que le paramétrage et les mentions proposés correspondent à ta situation de TVA.
ℹ️ Lien partenaire. Les conditions de l’offre sont à consulter sur le site.
Déclarer la TVA et suivre tes encaissements
La déclaration de TVA du sous-traitant
Pour les opérations relevant de l’autoliquidation, le BOFiP demande au sous-traitant de reporter le montant total HT dans les « Autres opérations non imposables » de sa déclaration de TVA. L’absence de collecte ne supprime pas son droit à déduction sur ses dépenses, dans les conditions ordinaires.
Le donneur d’ordre déclare la base dans les « Autres opérations imposables » et déduit la TVA s’il remplit les conditions. Le dispositif change donc la personne qui déclare la taxe, sans effacer les obligations déclaratives.
Le suivi des recettes en micro-entreprise
Pour ton suivi, conserve séparément la facture émise et la preuve de paiement. Une facture envoyée ne signifie pas que l’argent est arrivé. Un règlement partiel doit pouvoir être rapproché de la facture concernée, sans la considérer comme intégralement soldée.
Service Public rappelle que le chiffre d’affaires à déclarer au titre du régime micro-social correspond aux sommes encaissées, hors TVA. L’autoliquidation ne justifie donc pas d’ajouter une TVA théorique aux recettes. Les dépenses professionnelles ne sont pas à soustraire du chiffre d’affaires déclaré.
Notre guide du livre des recettes explique comment organiser les références et les paiements. Une organisation pratique consiste à réunir, pour chaque chantier, le devis accepté, la facture, les échanges utiles et le justificatif d’encaissement.
Éviter les erreurs entre deux chantiers
Le problème vient souvent d’un ancien modèle réutilisé trop vite. Tu peux avoir un client particulier sur un chantier et intervenir comme sous-traitant sur le suivant. Prévois des modèles clairement nommés et contrôle la situation avant chaque émission.
- Un client demande une mention sans explication : demande sur quel contrat et quelle situation de TVA repose sa demande. Conserve sa réponse avec les pièces du chantier.
- Ton régime de TVA vient de changer : note la date d’effet confirmée par le SIE et revois tes modèles avant la prochaine facturation.
- La facture regroupe des prestations mal décrites : précise les travaux et leurs références avant de décider du traitement fiscal.
- Une facture comporte une erreur : garde la trace du document initial et fais déterminer la rectification adaptée. Évite de remplacer simplement le fichier déjà envoyé.
Pour obtenir une réponse utile du SIE, prépare un message concret : ton régime de TVA, ton rôle, la nature des travaux, la situation du donneur d’ordre et les pièces contractuelles. Ces éléments seront plus utiles qu’une question générale sur « la TVA des artisans ».
Questions fréquentes
Un paiement direct par le maître d’ouvrage fait-il disparaître l’autoliquidation ?
Le BOFiP prévoit que certains paiements directs au sous-traitant restent effectués au nom et pour le compte de l’entrepreneur principal. Dans ce cas, celui-ci demeure chargé de l’autoliquidation. Il faut distinguer le payeur effectif de la relation contractuelle.
Que faire si une opération peut relever de plusieurs taux de TVA ?
Prépare les éléments permettant d’analyser les travaux et le bien concerné, puis fais confirmer le taux applicable. N’applique pas automatiquement le taux utilisé sur une autre facture du chantier.
Quels documents réunir pour faire vérifier ma situation ?
Commence par le devis ou le contrat, une description des travaux, ton régime de TVA et sa date d’effet, les informations sur le donneur d’ordre et le projet de facture. Conserve ensuite la réponse obtenue dans le dossier du chantier.
Notre verdict
Une méthode simple facilite la facturation : identifier le contrat, confirmer ton régime de TVA, puis vérifier le document destiné au client. Prends le temps de préparer cette organisation dès ton premier chantier en sous-traitance ; tu pourras ensuite réutiliser les modèles avec des contrôles précis.
Pour compléter ton organisation, consulte notre comparatif des logiciels de facturation et les autres guides de la catégorie Fiscalité.
Outil que je recommande
Organise ta facturation avec Indy
Découvre Indy pour préparer tes factures. Vérifie que le paramétrage et les mentions proposés correspondent à ta situation de TVA.
ℹ️ Lien partenaire. Les conditions de l’offre sont à consulter sur le site.
Sources utiles
- Service Public — Autoliquidation de la TVA en cas de sous-traitance dans le BTP, page vérifiée le 23 septembre 2026.
- BOFiP — BOI-TVA-DECLA-10-10-20, section II-H, version du 9 septembre 2026.
- Impots.gouv.fr — Un micro-entrepreneur peut-il être redevable de la TVA ?, dont les références de franchise et la note sur la recodification.
- Légifrance — Article L. 223-3 du CIBS, référence de franchise présentée par l’administration fiscale pour septembre 2026.
- Service Public — Régime micro-social, règles de déclaration du chiffre d’affaires.
