✅ L’essentiel à retenir : tu n’es pas obligé de souscrire une offre bancaire appelée « compte pro » simplement parce que tu crées une micro-entreprise. En revanche, un compte réservé à ton activité devient obligatoire lorsque ton chiffre d’affaires dépasse 10 000 € par an pendant deux années civiles consécutives. Attention : Service Public précise qu’une activité commerciale impose un compte dédié même sans ce double dépassement. Un compte courant distinct peut convenir si son utilisation professionnelle est autorisée et son intitulé conforme.
Outil que je recommande
Sépare tes opérations professionnelles avec Indy
Indy propose un compte pro gratuit avec IBAN français et des outils de facturation. Vérifie les services inclus, les frais éventuels et les conditions d’ouverture selon ton activité.
Découvrir le compte pro Indy →
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site.
Sommaire
- Le compte dédié est-il obligatoire dans ta situation ?
- Compte dédié et compte pro : les deux notions à distinguer
- Choisir un compte à partir de tes encaissements
- Préparer l’ouverture sans multiplier les démarches
- Organiser les mouvements entre activité et vie personnelle
- Rapprocher ton compte, tes factures et ton livre des recettes
- Que faire après un refus bancaire ?
- Questions fréquentes
- Notre verdict
Tu viens de créer ton activité et tu cherches surtout à être en règle. Faut-il ouvrir un deuxième compte immédiatement ? Une formule professionnelle payante est-elle indispensable ? Et cette histoire de seuil sur deux ans concerne-t-elle tous les micro-entrepreneurs ?
Pour répondre, il faut séparer trois sujets : l’obligation légale, le contrat bancaire et tes besoins pratiques. Une offre peut être adaptée à ton activité sans être imposée par la loi. À l’inverse, un compte peu coûteux ne sert pas à grand-chose si son contrat interdit d’y recevoir des recettes professionnelles.
Ce guide t’aide à décider dans cet ordre. Si tu veux ensuite comparer les solutions, retrouve notre guide Compte pro : lequel choisir pour bien gérer sa trésorerie.
Analyse vérifiée le 17 octobre 2026, à partir du Code de la sécurité sociale, du Code de commerce et des fiches officielles. Les conditions d’utilisation et les tarifs bancaires dépendent de chaque établissement : lis la convention proposée avant l’ouverture.
Le compte dédié est-il obligatoire dans ta situation ?
Le cas à examiner d’abord : une activité commerciale
L’article L. 123-24 du Code de commerce impose au commerçant de se faire ouvrir un compte dans un établissement habilité. La fiche officielle consacrée au compte du micro-entrepreneur précise qu’en cas d’activité commerciale, le compte doit être dédié à l’activité professionnelle, même sans dépasser le seuil sur deux ans.
Ne conclus donc pas « je débute, je peux forcément utiliser mon compte habituel ». Vérifie d’abord la nature de ton activité. Si elle combine plusieurs activités ou si sa qualification te semble incertaine, fais préciser ton cas avant de choisir ton organisation bancaire.
La règle du chiffre d’affaires : deux dépassements successifs
L’article L. 613-10 du Code de la sécurité sociale prévoit la séparation des transactions professionnelles lorsque le chiffre d’affaires a dépassé 10 000 € pendant deux années civiles consécutives.
Trois mots comptent : « dépassé », « civiles » et « consécutives ». Atteindre exactement 10 000 € n’est pas dépasser ce montant. Il faut examiner chaque année séparément ; on ne compare pas au seuil le cumul ou la moyenne de deux années. Un seul dépassement ne remplit pas cette condition.
Ce seuil porte sur le chiffre d’affaires annuel, pas sur ton bénéfice, ton épargne ou le solde affiché sur le compte. Dépenser une partie de tes recettes ne réduit donc pas le chiffre à comparer au seuil. La règle s’applique indépendamment de ton éventuelle franchise de TVA.
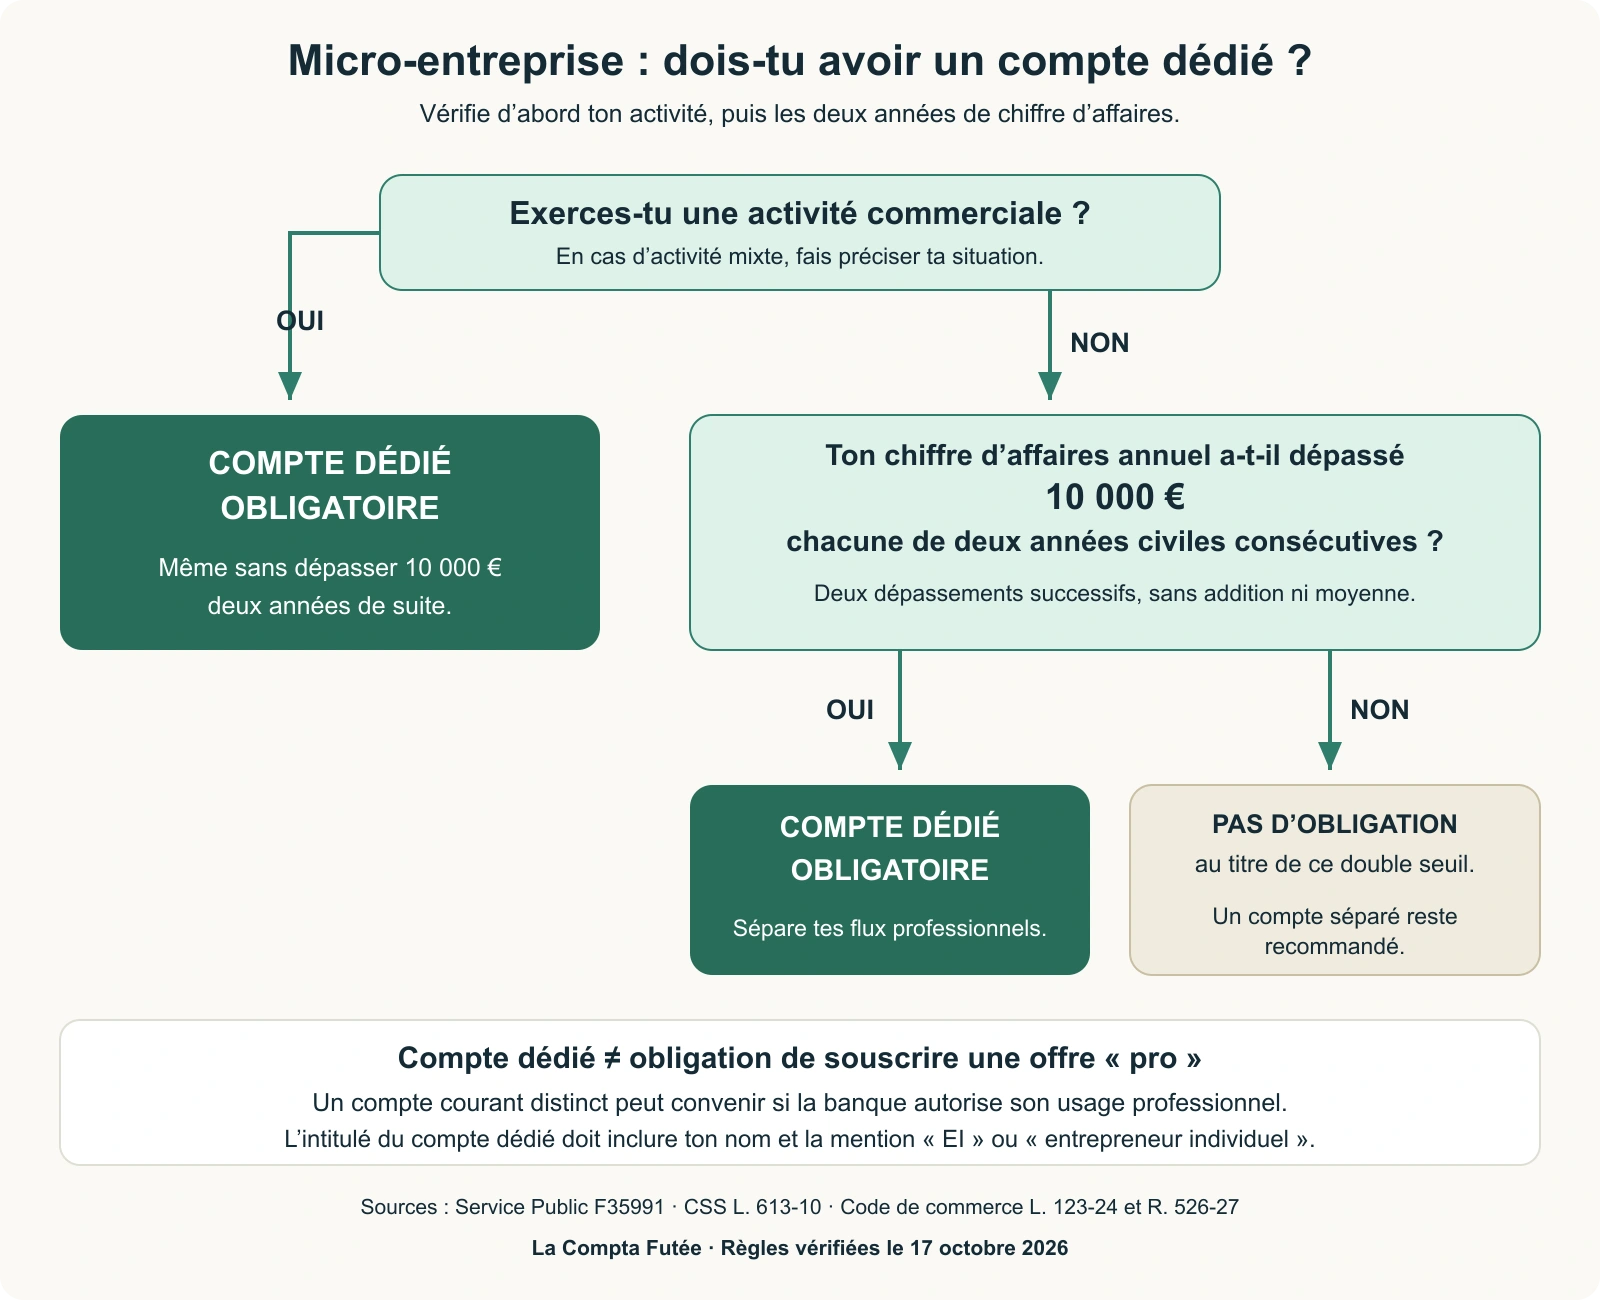
Le premier contrôle porte sur l’activité commerciale. La règle des deux dépassements vient ensuite ; elle n’impose pas automatiquement une offre bancaire « pro ».
Compte dédié et compte pro : les deux notions à distinguer
Le mot dédié décrit l’usage du compte : il sert aux opérations de ton activité, séparément des dépenses de ta vie privée. Le mot professionnel désigne une offre commercialisée par un établissement, avec ses services et ses conditions.
Service Public admet qu’un compte personnel distinct puisse servir de compte dédié. Mais cette possibilité doit fonctionner dans ton contrat bancaire. Certaines offres personnelles limitent les usages professionnels : demande une réponse écrite, plutôt que de te contenter d’un accord oral ou d’une ouverture acceptée automatiquement sur internet.
Il faut aussi contrôler le nom du titulaire. L’article R. 526-27 du Code de commerce prévoit une dénomination comprenant ton nom ou nom d’usage, accompagné de « entrepreneur individuel » ou « EI ». Chaque compte dédié ouvert pour ton activité doit comporter cette dénomination dans son intitulé.
Pose donc deux questions à la banque : « Puis-je réserver ce compte à mon activité de micro-entrepreneur ? » et « Pouvez-vous établir l’intitulé avec mon nom et la mention EI ? ». Si l’une des réponses est négative, passe à une autre offre ou à un autre établissement.
Choisir un compte à partir de tes encaissements
Avant de comparer les prix, décris comment tes clients te paient et comment tu règles tes fournisseurs. Tu obtiendras une liste de besoins plus utile qu’une recherche du « meilleur compte » sans autre précision.
| Ton usage | Le point à vérifier dans l’offre |
|---|---|
| Paiements reçus par virement | Réception des virements, identité du bénéficiaire et téléchargement du RIB |
| Clients réglant par chèque ou en espèces | Possibilité de dépôt, procédure, frais et restrictions |
| Encaissement par plateforme ou terminal | Compatibilité avec le prestataire et détail des commissions |
| Abonnements, cotisations et impôts professionnels | Prélèvements acceptés et prise en charge des mandats nécessaires |
| Fournisseurs ou clients hors zone euro | Devises disponibles, change et frais des opérations concernées |
| Suivi comptable régulier | Exports de relevés, recherche d’opérations et rattachement des justificatifs |
Une carte incluse n’est pas le critère décisif si tu encaisses surtout des chèques que l’établissement ne peut pas recevoir. De même, un abonnement annoncé à bas prix peut perdre son intérêt si les opérations que tu utilises souvent sont facturées séparément.
Lis la grille tarifaire avec cette liste à côté. Repère les frais récurrents, ceux liés à une opération et ceux associés à une option. Le but est de choisir un compte dont tu comprends le fonctionnement avant d’y envoyer tous tes clients.
Si tu envisages une solution sans agence, regarde aussi comment joindre l’assistance et récupérer tes documents. La commodité d’une application au quotidien et l’accès à tes relevés en cas de problème méritent autant d’attention que la présentation de la carte.
Préparer l’ouverture sans multiplier les démarches
Pour constituer ton dossier, commence par vérifier la liste de pièces demandée par l’établissement. La fiche officielle mentionne notamment un justificatif d’identité et un justificatif de domiciliation ; des pièces supplémentaires relatives à l’activité peuvent être demandées.
Prépare des documents lisibles et cohérents entre eux. Si ton adresse a changé ou si ton nom commercial diffère de ton nom d’entrepreneur, explique la situation au lieu de laisser la banque interpréter seule le dossier. Vérifie ensuite l’intitulé qui apparaîtra sur le RIB.
Avant de diffuser le nouvel IBAN, fais le tour des endroits où tes coordonnées bancaires sont utilisées : modèle de facture, devis, plateforme de vente, prestataire de paiement et formulaires de prélèvement. Une liste de migration évite de découvrir plusieurs mois plus tard qu’un ancien client continue d’utiliser le précédent compte.
Tu peux anticiper cette organisation dès le lancement, même lorsque la règle du seuil ne t’y oblige pas encore. Si tu attends, prévois un contrôle de ton chiffre d’affaires annuel dans ton suivi administratif pour ne pas oublier la question au fil des années.
Organiser les mouvements entre activité et vie personnelle
Le compte dédié sert à suivre les opérations professionnelles. Tu peux y recevoir les règlements clients et y faire passer les achats, abonnements et autres paiements liés à l’activité. Pour tes dépenses privées, organise un transfert vers ton compte personnel plutôt qu’une série d’achats du quotidien sur la carte réservée au travail.
Choisis des libellés qui restent compréhensibles plusieurs mois après. « Prélèvement personnel » est plus facile à retrouver qu’un virement sans explication. De la même façon, identifie clairement un apport venant de tes économies : un mouvement bancaire ne devient pas automatiquement une vente parce qu’il entre sur le compte.
Le régime micro-social repose sur les recettes réellement encaissées. Un transfert entre deux de tes comptes ne doit donc pas être compté une seconde fois comme du chiffre d’affaires. Réciproquement, payer une dépense professionnelle ne permet pas de la soustraire des recettes déclarées au titre du régime micro.
Pour piloter les sommes que tu peux transférer à titre personnel, regarde les échéances à venir et les paiements clients encore attendus. Notre tableau de suivi de trésorerie peut t’aider à visualiser cette différence entre argent disponible et argent déjà destiné à une dépense.
Outil que je recommande
Sépare tes opérations professionnelles avec Indy
Indy propose un compte pro gratuit avec IBAN français et des outils de facturation. Vérifie les services inclus, les frais éventuels et les conditions d’ouverture selon ton activité.
Découvrir le compte pro Indy →
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site.
Rapprocher ton compte, tes factures et ton livre des recettes
Le relevé bancaire montre un mouvement. La facture décrit l’opération. Le livre des recettes organise le suivi des encaissements. Ces documents se complètent : ouvrir un compte séparé ne remplace pas la tenue des registres requis.
Service Public rappelle que le livre des recettes doit retracer chronologiquement les recettes, avec leur origine et leur mode de règlement. Les informations comptables et les pièces justificatives concernées se conservent dix ans, selon les règles précisées dans la fiche officielle. Tu retrouveras les modalités dans notre guide du livre des recettes.
Prévois une revue régulière des opérations : associe les règlements à leurs factures, recherche les mouvements dont tu ne comprends plus l’origine et classe les justificatifs manquants. Cette habitude prend moins de temps qu’une reconstitution de plusieurs mois de transactions.
Si un prestataire te reverse des paiements après avoir retenu une commission, conserve son relevé détaillé. Il permet de comprendre le passage entre les paiements clients, les frais retenus et le virement reçu. Le seul montant net crédité ne suffit pas toujours à reconstituer le chiffre d’affaires à déclarer.
Que faire après un refus bancaire ?
Un refus ne signifie pas que tu dois abandonner la séparation de tes comptes. Demande une attestation de refus et renseigne-toi sur la procédure de droit au compte, qui permet, lorsque les conditions sont remplies, de faire désigner un établissement par la Banque de France.
Les pièces et étapes sont détaillées dans la fiche officielle sur le refus d’ouverture d’un compte professionnel. Le dispositif donne accès aux services bancaires de base ; il ne garantit pas l’obtention d’un crédit, d’un découvert ou de toutes les options d’une offre commerciale.
La Banque de France précise qu’un entrepreneur individuel domicilié en France peut exercer ce droit pour son activité s’il ne possède pas de compte de dépôt pour ses opérations professionnelles, même s’il dispose déjà d’un compte pour sa vie personnelle. Présente donc correctement l’usage du compte demandé.
Questions fréquentes
Un changement de compte oblige-t-il à fermer immédiatement l’ancien ?
Organise d’abord la transition : informe tes clients, mets à jour les prélèvements et vérifie les opérations en attente. Récupère aussi tes relevés et justificatifs avant de demander la clôture. Les modalités exactes figurent dans la convention de l’établissement.
Une facture non payée entre-t-elle déjà dans mes recettes encaissées ?
Non. Le régime micro-social retient les recettes réellement encaissées. Garde donc un suivi des factures émises distinct du suivi des paiements reçus, même si les deux apparaissent dans le même outil.
Notre verdict
Commence par déterminer si le compte doit être dédié, puis vérifie ce que la banque autorise et les moyens de paiement dont tu as besoin. Cette méthode permet de choisir une offre adaptée sans payer des options que tu n’utiliseras pas.
Le bénéfice quotidien d’un compte séparé est surtout la lisibilité : tu sais plus facilement quelles sommes viennent des clients, quels paiements concernent ton activité et quels documents il reste à classer. Une fois cette organisation installée, garde-la simple et régulière.
Pour poursuivre, consulte notre guide des comptes professionnels et les articles de Trésorerie.
Outil que je recommande
Sépare tes opérations professionnelles avec Indy
Indy propose un compte pro gratuit avec IBAN français et des outils de facturation. Vérifie les services inclus, les frais éventuels et les conditions d’ouverture selon ton activité.
Découvrir le compte pro Indy →
ℹ️ Lien partenaire. La Compta Futée peut percevoir une commission. Consulte les conditions de l’offre sur le site.
Sources utiles
- Service Public : compte bancaire du micro-entrepreneur.
- Code de la sécurité sociale : article L. 613-10 : double dépassement du seuil annuel.
- Code de commerce : article L. 123-24 : obligation du commerçant d’ouvrir un compte.
- Code de commerce : article R. 526-27 : dénomination de l’entrepreneur individuel et intitulé du compte.
- Service Public : obligations comptables du micro-entrepreneur.
- Service Public : régime micro-social.
- Service Public : refus d’ouverture d’un compte bancaire professionnel.
- Banque de France : questions sur le droit au compte.
